 EN
Étape 1
Garantie complète du véhicule pendant 2 ans
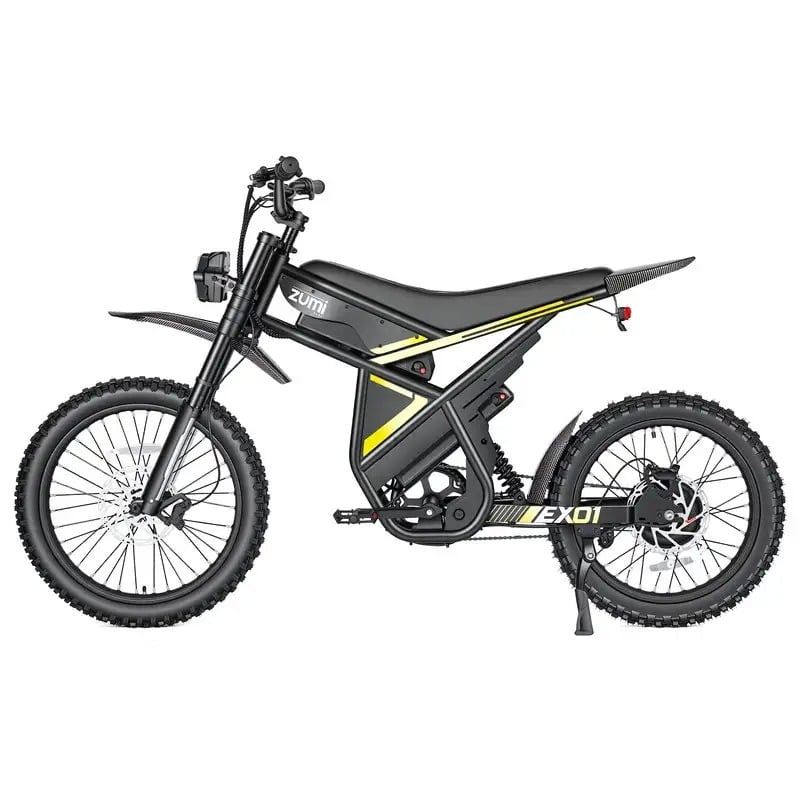
La relation entre fabricants et distributeurs de vélos électriques structure fondamentalement la rentabilité de l’ensemble du secteur des vélos électriques. Comprendre les structures de marge entre ces deux acteurs clés permet de saisir comment les décisions de prix se propagent le long des chaînes d’approvisionnement et influencent, en définitive, les coûts pour le consommateur final. Les fabricants font face à des pressions de coûts et à des hypothèses de volume différentes de celles des distributeurs de vélos électriques, ce qui génère des profils de marge distincts, influençant ainsi la dynamique du marché et le positionnement concurrentiel.
Un distributeur de vélos électriques agit comme un intermédiaire essentiel, achetant directement des stocks auprès des fabricants puis les revendant à des détaillants, des opérateurs de location ou des clients professionnels. Ces distributeurs doivent équilibrer les coûts de détention des stocks, les frais logistiques et la prévision de la demande du marché par rapport à leurs marges en gros. Les fabricants, quant à eux, se concentrent sur l’ampleur de la production, l’approvisionnement des composants et le positionnement de la marque, conservant généralement des marges unitaires plus élevées, mais faisant face à des contraintes en matière de capitaux et d’exploitation que les distributeurs évitent.
Les fabricants de vélos électriques supportent des coûts initiaux substantiels en recherche et développement, en outillage, en approvisionnement de composants et en infrastructure de montage. Ces coûts fixes sont répartis sur les volumes de production, ce qui rend l’échelle essentielle à la santé des marges. Un fabricant produisant 10 000 unités par an fonctionne avec une économie unitaire fondamentalement différente de celle d’un fabricant produisant 100 000 unités. Les coûts des batteries, l’approvisionnement des moteurs et la fabrication des cadres représentent les dépenses variables les plus importantes, absorbant généralement de 40 à 60 % du prix de gros sur le marché de gros des ebikes.
Les fabricants qui ciblent des circuits directs vers le consommateur peuvent capter des marges plus élevées en éliminant les majorations des distributeurs et des détaillants, mais ils assument l’ensemble des risques logistiques, du service client et des stocks. À l’inverse, les fabricants qui vendent via des distributeurs de vélos électriques acceptent un revenu unitaire inférieur afin d’obtenir une prévisibilité des volumes et de réduire les besoins en fonds de roulement. Un fabricant pourrait ainsi fixer le prix de gros d’un modèle de vélo électrique à 850 $ pour les distributeurs, tandis que son équivalent en vente directe atteindrait 1 400 $ à 1 600 $, reflétant les couches cumulées de marge tout au long de la chaîne d’approvisionnement.
Les fabricants doivent aligner leurs structures de marge sur leur positionnement sur le marché, la maturité de leur marque et leur stratégie de canal de distribution. Les marques haut de gamme qui vendent par l’intermédiaire de distributeurs sélectifs d’e-bikes peuvent maintenir des marges en gros de 35 à 45 % en mettant l’accent sur la conception, l’innovation ou la différenciation en matière de performances. Les fabricants grand public, qui se distinguent principalement sur le critère du prix, acceptent des marges plus faibles, souvent comprises entre 20 et 30 %, afin de préserver leur volume de ventes et leur présence dans les rayons des détaillants. Le secteur de la vente en gros d’e-bikes accorde de plus en plus d’importance à la différenciation fondée sur les spécifications techniques, les garanties et le soutien après-vente, plutôt que de se limiter à une concurrence purement axée sur le prix.
Les distributeurs de vélos électriques opèrent généralement avec des marges unitaires plus étroites que les fabricants, mais génèrent des revenus grâce au volume élevé et à une rotation efficace des stocks. Un distributeur de vélos électriques pourrait acheter des unités en gros à 850 $ et les revendre aux détaillants entre 950 $ et 1 050 $, réalisant ainsi une marge de seulement 10 à 20 % sur la transaction. Toutefois, cette marge apparemment faible reflète la valeur créée par les distributeurs grâce à l’entreposage, à la logistique locale, à la couverture du marché et à l’agrégation de la demande auprès de leur base de clients détaillants ou institutionnels.
Le stockage de produits lourds et encombrants, tels que les vélos électriques, engendre des coûts de stockage substantiels. Un distributeur qui entrepose 500 unités supporte des frais de loyer d’entrepôt, d’assurance, de risque d’obsolescence et de financement du fonds de roulement, ce qui peut réduire les marges nettes de 3 à 8 % par an. Le modèle économique de la vente en gros de vélos électriques exige une planification rigoureuse des stocks, des prévisions précises de la demande et une exécution rapide des commandes afin de rester rentable. Les distributeurs qui ne parviennent pas à aligner leurs stocks sur la demande font face soit à des ruptures de stock entraînant des pertes de ventes, soit à des stocks excédentaires qui immobilisent du capital et se déprécient.
L’avantage économique principal offert par les distributeurs de vélos électriques réside dans leur présence locale sur le marché, leurs relations avec les détaillants et leur capacité à regrouper la demande, ce qui justifie l’engagement des fabricants. Plutôt que de gérer directement des dizaines ou des centaines de petits détaillants, les fabricants confient aux distributeurs la consolidation de leur pouvoir d’achat au sein de comptes régionaux ou nationaux. Cela réduit les coûts de vente pour les fabricants et permet une réaction plus rapide sur le marché. Un distributeur de vélos électriques disposant de relations établies avec 50 points de vente crée des gains d’efficacité qui permettent au fabricant de se concentrer sur la production et le développement de sa marque, plutôt que sur le support client et la coordination logistique.
Les distributeurs absorbent également les retours, traitent les demandes de garantie et gèrent les demandes de service client qui, sans cela, alourdiraient la charge des fabricants. Ces services justifient des structures de marge qui semblent étroites à l’unité, mais reflètent une création réelle de valeur. Les distributeurs premium d’e-bikes offrant une formation technique, un soutien en point de vente et des services de planification de la demande obtiennent des marges plus élevées auprès de leurs partenaires détaillants, atteignant parfois 18 à 25 %, car ils réduisent la charge opérationnelle des détaillants et améliorent les taux de vente.
La consolidation du marché mondial des vélos électriques a accru la pression sur les marges tant pour les fabricants que pour les distributeurs de vélos électriques. Les grands distributeurs obtiennent un avantage concurrentiel grâce à l’échelle d’approvisionnement, ce qui leur permet de négocier des prix de gros inférieurs auprès des fabricants tout en maintenant des marges absolues en dollars grâce à la croissance des volumes. Cette compression profite aux consommateurs finaux sous forme de prix de vente au détail plus bas, mais elle étrangle les acteurs de taille moyenne, incapables d’atteindre une échelle suffisante ou de se différencier par leurs services.
Les fabricants contournent de plus en plus les distributeurs traditionnels de vélos électriques en établissant des relations directes avec de grands détaillants et des canaux de logistique en ligne. Cette désintermédiation réduit la pertinence des distributeurs, sauf s’ils se spécialisent dans des segments sous-desservis, offrent un service exceptionnel ou développent des relations fournisseurs uniques. Les distributeurs les plus résilients se concentrent sur des catégories de niche, comme les vélos-cargos, les modèles haut de gamme ou des applications spécialisées, où ils apportent une expertise authentique que les circuits de gros génériques ne peuvent pas reproduire.
Les plateformes numériques et les modèles de vente directe au consommateur transforment les structures traditionnelles de marge. Les fabricants qui vendent directement via des sites web captent l’intégralité de la marge de détail, déduction faite des coûts d’exécution, ce qui peut améliorer la rentabilité de 30 à 40 % par unité par rapport aux canaux de distribution. Toutefois, les modèles directs nécessitent des dépenses marketing importantes et des coûts d’acquisition client qui compensent les gains de marge. Les fabricants d’e-bikes à succès adoptant le modèle direct au consommateur affichent généralement des marges nettes comprises entre 25 et 35 %, une fois pris en compte les coûts liés au marketing numérique, à la logistique et à l’infrastructure de service client.
Les distributeurs de vélos électriques intelligents réagissent en se spécialisant dans les canaux business-to-business, où ils apportent une valeur distincte. Les exploitants de flottes d’entreprises, les services de location et les acheteurs institutionnels préfèrent de plus en plus collaborer avec des distributeurs experts qui comprennent leurs besoins opérationnels, plutôt que de traiter directement avec les fabricants. Cette spécialisation permet aux distributeurs de maintenir des marges de 15 à 22 %, tandis que les fabricants desservant ces canaux conservent des marges de 30 à 40 %, créant ainsi une économie de partenariat mutuellement avantageuse.
Les distributeurs de vélos électriques opèrent généralement avec des marges comprises entre 10 et 22 %, selon le segment de marché, le niveau de service et l’échelle d’opération. Les canaux de gros classiques, ciblant les grands détaillants, fonctionnent à l’extrémité inférieure de cette fourchette, tandis que les distributeurs spécialisés de vélos électriques, offrant un soutien technique, une formation et une logistique sur mesure, maintiennent des marges proches de l’extrémité supérieure. Cette variabilité des marges reflète des différences en matière d’efficacité des stocks, d’intensité du service client et de positionnement sur le marché.
Les fabricants maintiennent généralement des marges unitaires plus élevées, typiquement de 25 à 45 % en marge grossiste, contre une fourchette de 10 à 22 % pour les distributeurs grossistes de vélos électriques. Toutefois, les fabricants supportent des coûts fixes substantiels liés à la production, au développement et au renforcement de la marque, coûts que les distributeurs évitent. Lorsqu’on évalue la rentabilité globale plutôt que la seule marge en pourcentage, des distributeurs performants parviennent souvent à obtenir un rendement sur le capital investi comparable, voire supérieur, grâce à une rotation plus rapide des stocks et à des besoins moindres en actifs.
Les distributeurs traditionnels de vélos électriques à large spectre font face à des pressions sur leurs marges et leurs volumes, dues aux modèles de vente directe au consommateur et à la consolidation des grands détaillants. Toutefois, les distributeurs spécialisés, concentrés sur des segments de niche, des compétences techniques pointues ou des marchés verticaux tels que les flottes d’entreprises et les opérateurs de location, continuent de prospérer. L’avenir des distributeurs de vélos électriques dépend de leur capacité à offrir des services et un accès au marché que les canaux en ligne génériques ne peuvent pas reproduire, plutôt que de se limiter à une concurrence fondée uniquement sur les prix et les volumes.
2026/08/03
Régler les décalages horaires, les barrières linguistiques et les protocoles flous — accélérer les délais, réduire les coûts et développer votre activité en toute confiance.
2026/08/03
Éviter les responsabilités juridiques et les interdictions d’importation : découvrez les normes IEC 62619, UN 38.3 et UL 2271 — ainsi que la méthode pour vérifier une conformité réelle (et non factice).
2026/08/03
Apprenez à ajuster précisément la pression d’air, le rebond et la compression pour optimiser les performances de l’amortissement. Obtenez dès maintenant des conseils de réglage de niveau professionnel.
2026/08/03
Découvrez comment la chute de tension altère les performances — et les solutions éprouvées pour restaurer réactivité, autonomie et durée de vie de la batterie. Lisez l’article dès maintenant.
2026/08/03
Découvrez des protocoles fondés sur des données, des infrastructures intelligentes et des correctifs opérationnels. Optimisez dès maintenant.
2026/08/03
Comment la charge utile réduit-elle l’autonomie des vélos électriques cargo 48 V de 15 à 50 % ou plus — étayé par des courbes réelles de dégradation, par la science de la charge moteur et par des stratégies d’optimisation de flotte.
Garantie complète, expédition rapide des pièces détachées, diagnostics à distance et formation des concessionnaires locaux


