 EN
ステップ1
全車両に対して2年間の保証
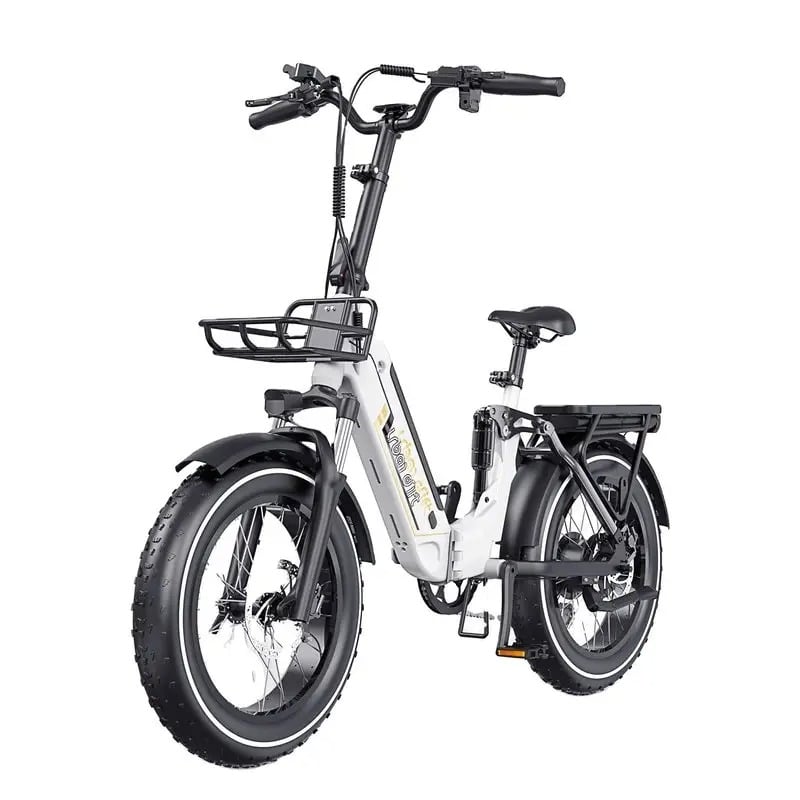
卸売用電動自転車の輸入を行う事業者にとって、関税分類の理解は不可欠です。関税コードは、貨物に適用される関税・税金および規制要件を定め、利益率やコンプライアンス上の義務に直接影響します。異なる市場へ卸売用電動自転車を輸入する際には、各製品を、輸入先国や製品仕様に応じて、国際貿易基準に従って正確に分類する必要があります。
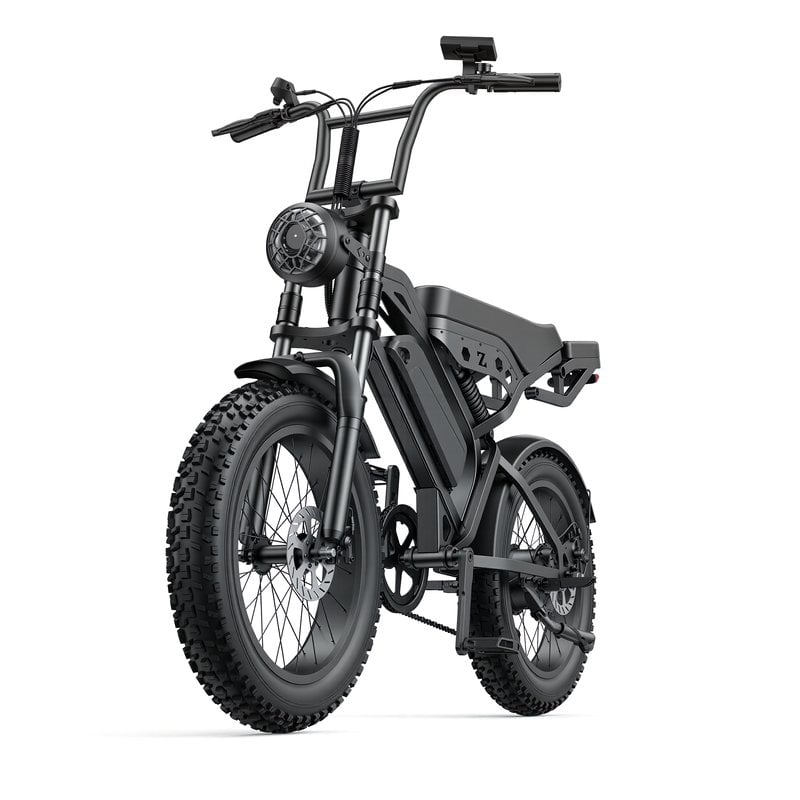
ハーモナイズド・タリフ・スケジュール(HTS)は、電動自転車の卸売輸入貨物に対する関税課税のため、世界中で採用されている標準化された分類体系です。電動自転車の卸売製品を輸入するうえでの成功は、正確な分類にかかっています。そのためには、一つのカテゴリーと別のカテゴリーとを区別する技術的仕様を正しく理解することが求められます。誤った分類は、罰則、貨物の遅延、予期せぬコスト増といった問題を招き、事業モデルそのものを損なうおそれがあります。
統一商品記述・分類制度(HSコード)は、国際貿易における貨物の分類の国際標準です。卸売向け電動自転車の場合、分類は最も広いカテゴリーから始まり、製品の具体的な特徴に応じて段階的に細分化されます。卸売向け電動自転車の多くは、自動車およびその部品をカバーする第87章に該当しますが、正確なサブヘディングはモーターの出力、バッテリーの種類、フレーム構造などによって異なります。
電動自転車(e-bike)の卸売貨物を輸入する際、税関当局は「統一制度」(HSコード)を用いて適用される関税および規制要件を判定します。この制度には数千に及ぶコードが含まれており、電動自転車の卸売商品の場合、分類の違いはしばしばモーターの定格出力(ワット数)が特定の閾値を超えるかどうかにかかっています。一部の管轄区域では、出力が低いモデルを「電動アシスト付き自転車」として扱いますが、出力が高い機種はオートバイや原動機付自転車と分類され、それぞれ異なる関税率が適用されます。
モーターの定格出力は、電動自転車(e-bike)の卸売向け関税分類を区別する最も重要な要因です。米国では、モーター出力が750ワット未満の電動自転車と、750ワットを超えるものとでは、しばしば異なる関税分類が適用されます。この区分は関税率に影響を与えるだけでなく、消費者安全基準への適合性や市場参入に関する規制にも関わってきます。卸売事業者にとって、こうした閾値を正確に理解することは、販売先市場の規制要件に合致した製品を調達する上で不可欠です。
バッテリーの電圧および化学組成も、電動自転車の卸売向け関税分類に影響を与えます。現代の電動自転車卸売製品で広く用いられるリチウムイオン電池は、危険物(hazmat)輸送に関する独自の規制を伴い、全体の関税分類コードにも影響を及ぼす可能性があります。さらに、フレームの材質、駆動方式がハブモーター式か中間駆動(ミッドドライブ)式か、ペダルによる人力走行機能の有無なども、電動自転車の卸売品を輸入する際の税関による分類判断に影響します。
各国は、卸売用電動自転車の分類コードに応じて異なる関税税率を適用しています。欧州連合(EU)では、完成品の電動自転車の卸売単位に対して比較的低い関税が課される一方、米国では国内メーカーを保護するため、より高い関税が維持されています。電動自転車の卸売事業を計画する際には、各輸出先市場における具体的な関税税率を事前に調査してください。これらの税率は、最終的な到着コストおよび価格戦略に直接影響します。
原産地ルールも、卸売用電動自転車への関税税率に影響を与えます。ほとんどの貿易協定には、輸入された卸売用電動自転車が優遇関税適用の対象となるかどうかを判断するための原産地要件が定められています。あなたの卸売電動自転車製品が当該原産地要件を満たす場合、二国間または多国間貿易協定に基づき、低関税率の適用を受けることが可能となり、輸入コストを大幅に削減できます。
関税に加えて、卸売用電動自転車の輸入には、市場ごとに異なる追加コストが発生します。ほとんどの管轄区域において、電動自転車の卸売貨物に対しては、規制への適合に伴う手数料、電気安全に関する試験認証費用、および環境適合関連の課金が適用されます。一部の地域では、卸売用電動自転車のバッテリー安全性について第三者機関による試験を義務付けており、これにより輸入までの期間が数週間延長され、単価コストも上昇します。
卸売用電動自転車の輸入に際しては、書類作成費および通関業者手数料も別のコスト要因となります。正確な関税分類を行うためには、詳細な製品仕様書、サプライヤー発行の証明書、技術文書などの正確な資料が必要です。電動自転車の卸売商品に精通した通関業者と連携することで、再分類をめぐる紛争を最小限に抑え、電動自転車の卸売貨物が円滑かつ迅速に通関手続きを完了できるよう支援を受けられます。
貴社の 卸売用電動自転車 サプライヤーから包括的な技術文書を取得することは、正確な関税分類の基盤です。モーターの定格出力(ワット)、バッテリー容量(ワット時)、フレームの材質構成、および完全な電気回路図など、詳細な仕様書を請求してください。これらの文書は、卸売用電動自転車の関税分類について税関当局から照会を受けた際に、申告した関税コードを裏付ける根拠として極めて重要となります。
電動自転車の卸売製品に関する国際貿易要件を理解しているサプライヤーからの一貫した調達を維持してください。品質の高いサプライヤーは、申告された関税分類と整合する安定した製品仕様を提供するため、税関審査における再分類リスクを低減します。電動自転車の卸売事業において、サプライヤーの信頼性は、直接的に貴社のコンプライアンス実績および輸入効率に影響します。
多くの国では、卸売用電動自転車の輸入前に拘束力のある関税分類判定を事前に行えるサービスを提供しています。サンプル製品や詳細な仕様書を提出して事前分類判定を受けることで、関税コードや税率に関する不確実性を解消できます。この積極的な対応は、大量の卸売用電動自転車を取り扱う輸入業者にとって特に有効です。誤った分類による高額な追徴課税を防ぎ、複数回にわたる出荷において一貫した分類適用を確保できます。
自社の製品ラインについて、税関当局と協力して標準的な分類を定めておくことで、コンプライアンス体制を強化できます。卸売用電動自転車について事前判定が下された後は、その判定に基づいて分類される以降の出荷は監査リスクが低減されます。こうした安定性により、輸入コスト(ランデッド・コスト)を正確に算出でき、電動自転車の卸売価格競争力を維持することが可能になります。
米国では、卸売用電動自転車のほとんどが関税分類コード8711.60(電動自転車および電動オートバイ)に該当します。ただし、正確な分類コードは、モーターの定格出力(ワット数)、ペダル走行機能の有無、および卸売用電動自転車の詳細仕様によって異なります。ペダル走行機能を備え、かつモーター出力が一定のワット数以下である場合、より低い関税率が適用される別の分類コードが適用される可能性があります。卸売用電動自転車の正確な関税分類については、必ずご自身の製品仕様をもとに通関業者に確認してください。
モーターの定格出力(ワット数)は、卸売用電動自転車の関税分類を決定する最も重要な要素であり、多くの管轄区域では750ワットを基準値としています。バッテリーの容量(ワット時)が一定値を超えると、危険物(ハザマット)に関する追加要件が適用され、これが電動自転車の卸売品に対する関税上の取扱いに影響を及ぼすことがあります。モーターの定格出力とバッテリー仕様の組み合わせによって、卸売用電動自転車が「自転車」「原付自転車」あるいは「オートバイ」のいずれに分類されるかが決まり、それぞれ異なる関税率および規制上の手続きが適用されます。
はい、事前分類裁定により、卸売用電動自転車の輸入前に関税コードが法的拘束力を持つ形で確定されるため、分類に関する不確実性や、後からの再分類に伴うコストを回避できます。事前裁定を取得することで、輸入総費用(ランデッド・コスト)を正確に算出したり、価格戦略を計画したり、予期せぬ関税課税を防いだりすることが可能です。この積極的な対応は、大量の電動自転車を卸売で取り扱う輸入業者にとって特に有効です。複数回にわたる貨物について一貫した分類が確保され、税関の監査リスクも低減されます。
2026/08/03
法的責任や輸入禁止を回避するために:IEC 62619、UN 38.3、UL 2271の要点を学び、偽造でない真正な適合性を確認する方法も解説します。
2026/08/03
最適なサスペンション性能を得るための、空気圧・リバウンド・コンプレッションの精密なセッティングを学びましょう。プロレベルのセットアップノウハウを今すぐチェック。
2026/08/03
電圧降下が性能に与える悪影響と、レスポンス性・航続距離・バッテリー寿命を回復させる実証済みの対策をご紹介します。今すぐ読む。
2026/08/03
荷物の積載により48V貨物用電動自転車の航続距離が15~50%以上も短縮される理由——実際の劣化曲線、モーター負荷の科学的根拠、およびフリート最適化戦略に基づく解説
包括的な保証体制、迅速な部品発送、遠隔診断機能、および現地販売店向けのトレーニング


