 EN
الخطوة 1
ضمان شامل للمركبة لمدة سنتين
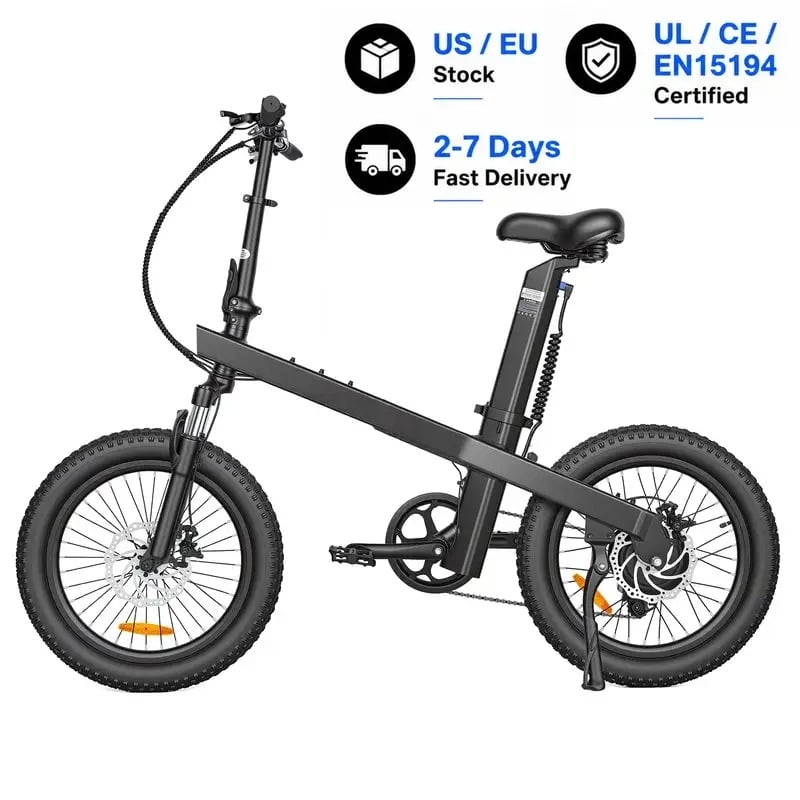
الشراء الدراجات الكهربائية المُباعة بالجملة تُشكِّل استثماراً رأسمالياً كبيراً لموزِّعي التجزئة والموزِّعين ومشغِّلي الأساطيل. وقد تؤثِّر التكاليف المقدَّمة المرتبطة بالطلبات بالجملة في تدفُّق السيولة النقدية، ما يجعل من الضروري فهم آليات التمويل المتنوِّعة المتاحة في السوق. سواء كنت تدير متجر دراجات صغيراً أنيقاً أو شبكة توزيع واسعة النطاق، فإن الحصول على هيكل تمويل مناسب قد يحدِّد قدرتك على توسيع عملياتك وتلبية طلبات العملاء بكفاءة.
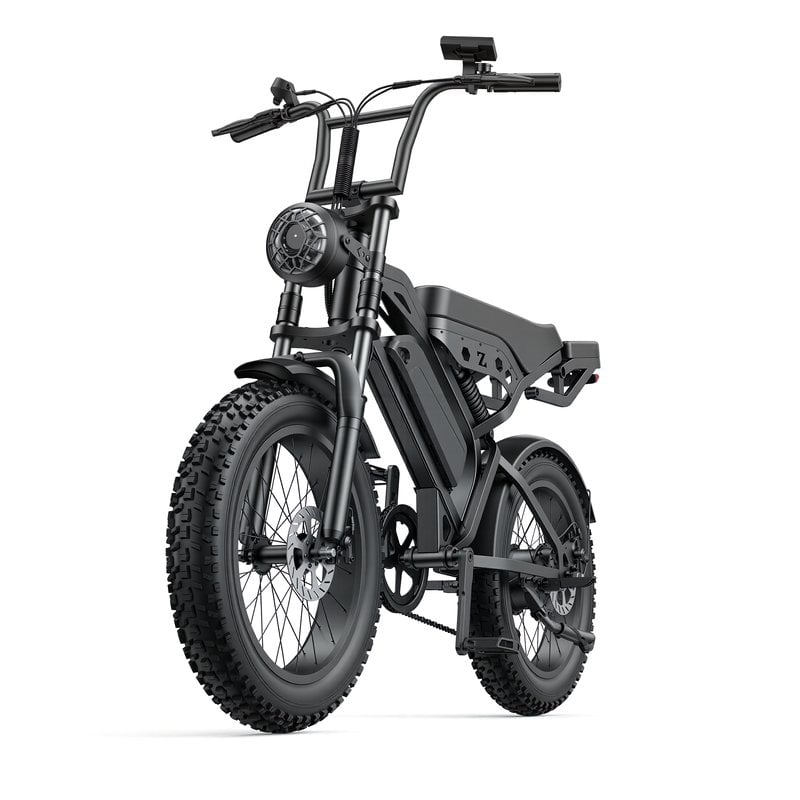
شهد قطاع الدراجات الكهربائية نموًّا سريعًا خلال العقد الماضي، مدفوعًا بالوعي البيئي والابتكار التكنولوجي. أما بالنسبة للشركات التي تسعى لشراء الدراجات الكهربائية بكميات جملية، فقد تطورت آليات التمويل بشكلٍ ملحوظ. فبالإضافة إلى القروض المصرفية التقليدية، أصبحت برامج التمويل المدعومة من الشركات المصنِّعة، وحلول تمويل سلسلة التوريد، والنماذج البديلة للتمويل توفر الآن عدة طرقٍ لاقتناء المخزون دون استنزاف احتياطيات رأس المال العامل.
توفر خطوط الائتمان التجارية مرونةً للشركات التي تشتري منتجات الدراجات الكهربائية بالجملة. وتسمح هذه التسهيلات الائتمانية الدوارة للمشترين باست drawn الأموال حسب الحاجة، مع دفع الفوائد فقط على المبالغ المستخدمة. وعادةً ما تقوم البنوك بتقييم الجدارة الائتمانية، والتاريخ التجاري، وتوقعات التدفق النقدي قبل الموافقة على خطوط الائتمان. أما بالنسبة لموزِّعي التجزئة والموزِّعين الراسخين، فإن هذا النهج التمويلي يوفِّر وصولاً مستمراً إلى رأس المال دون جداول سداد صارمة مرتبطة بمشتريات مخزون محددة.
توفر القروض المُحدَّدة مبلغاً واحداً من رأس المال لشراء مخزون الدراجات الكهربائية بالجملة. ويُحدَّد مبلغ القرض ومعدَّل الفائدة وجدول سداده عند بدء القرض، ما يوفِّر قابلية توقُّعٍ في التخطيط التجاري. وتربط تمويلات المعدات شروط القرض بشكل خاص بفترة الاستخدام المفيدة للمعدات، وهي صيغة تناسب جيداً معاملات الجملة للدراجات الكهربائية. وقد يطلب المقرضون ضمانات شخصية أو ضمانات عينية أو أصولاً تجارية كضمان، وذلك حسب مبلغ القرض وملف المقترض.
يقدِّم العديد من مصنِّعي الدراجات الكهربائية تمويلًا مباشرًا أو ترتيبات دفع مؤجَّل للعملاء الجملة المؤهلين. وتحفِّز هذه البرامج الشراء بكميات كبيرة من خلال السماح لموزِّعي التجزئة باستلام المخزون مع تمديد آجال الدفع. ويوفِّر بعض المورِّدين هياكل دفع على غرار «صافي ٣٠» أو «صافي ٦٠» أو «صافي ٩٠»، ما يمنح فترات تمويل خالية من الفوائد فعليًّا. وغالبًا ما تتضمَّن هذه الطريقة المباشرة من المصنِّع خصومات كميَّة على طلبات الجملة الخاصة بالدراجات الكهربائية، مما يقلِّل التكاليف لكل وحدة ويزيد هوامش الربح.
تتيح نماذج الشحن للبائعين استلام مخزون الدراجات الكهربائية بالجملة دون دفع فوري. ويقوم المشترون بدفع ثمن الوحدات المباعة فقط للعملاء النهائيين، ما يحوّل مخاطر المخزون من البائع إلى الشركة المصنِّعة. وعلى الرغم من أن الشحن عادةً ما يتضمَّن هوامش ربح أقل مقارنةً بالشراء الجملة المباشر، فإنه يلغي متطلبات رأس المال الأولي تمامًا. ويعمل هذا النموذج التمويلي بشكل أفضل عند الدخول في أسواق جديدة أو اختبار الطلب على خطوط منتجات دراجات كهربائية معيَّنة بالجملة.
تربط منصات تمويل سلسلة التوريد مشتري الدراجات الكهربائية بالجملة مع المؤسسات المالية التي تشتري الفواتير قبل حلول موعد الدفع. ويُسرِّع هذا النهج تدفق الأموال للجهات المورِّدة، في الوقت الذي يمدد فيه آجال الدفع للمشترين. وقد تقدِّم شركات التحصيل أيضًا تمويلًا مقدَّمًا مقابل المخزون المستلم، ما يمكِّن من التوسُّع السريع في عمليات الجملة للدراجات الكهربائية. وعادةً ما تفرض هذه الخدمات رسومًا تعتمد على حجم المعاملات ومخاطر الائتمان، ما يجعلها فعَّالة من حيث التكلفة بالنسبة إلى الشركات ذات الحركة المرورية العالية.
قد تتمكن الشركات الناشئة في قطاع التنقُّل الكهربائي من الوصول إلى قروض المخاطر أو برامج رأس المال المتخصصة للنمو المصمَّمة للشركات التي تعتمد اعتماداً كبيراً على التوزيع. وتفهم هذه المصادر التمويلية متطلبات رأس المال العامل الخاصة بعمليات الجملة للدراجات الكهربائية، وتقدِّم هياكل تمويلية تتماشى مع مسارات نمو الأعمال. وقد يقبل مقدمو قروض المخاطر شروطاً أقل صرامة فيما يتعلَّق بالضمانات مقابل الحصول على أوراق حق شراء أسهم (وورانتات) أو فوائد أعلى، ما يوفِّر رأس المال اللازم لتوسيع المخزون دون القيود الصارمة المفروضة عادةً من قبل البنوك التقليدية.
نعم، يمكن للمتاجر الصغيرة الوصول إلى قنوات تمويل متعددة تشمل القروض المصغَّرة وقروض إدارة المشاريع الصغيرة والبرامج التي توفرها الشركات المصنِّعة والمخصصة للمتاجر المستقلة. كما تقدِّم مؤسسات التمويل الإنمائية المجتمعية قروضًا متخصصة للمؤسسات التجارية في الأسواق التي تفتقر إلى الخدمات المالية. والمفتاح هو إثبات جدوى المشروع وطلب العملاء على منتجات الدراجات الكهربائية بالجملة وتوقُّعات مالية واقعية أمام الجهات المقرضة المحتملة.
احسب التكلفة الإجمالية لرأس المال لكل خيار من خلال مقارنة أسعار الفائدة والرسوم وشروط الدفع وأي خصومات كمية مقدمة. وخذ في الاعتبار تأثير ذلك على توقيت رأس المال العامل، بما في ذلك المدة التي يتعين عليك خلالها سداد الأموال مقابل المدة التي تتوقع خلالها بيع المخزون. وادمج العوامل غير المالية مثل سرعة الموافقة والمرونة وانعكاسات ذلك على علاقاتك مع المورِّدين عند تقييم حلول تمويل الدراجات الكهربائية بالجملة
2026/08/03
احذف فروقات التوقيت واللغة والبروتوكولات غير الواضحة—زِد السرعة وقلّل التكاليف ووسّع عملياتك بثقة.
2026/08/03
تجنب المسؤولية والمنع من الاستيراد: تعلّم معايير IEC 62619 وUN 38.3 وUL 2271—وبالإضافة إلى كيفية التحقق من الامتثال الحقيقي (وليس النسخ المزيفة).
2026/08/03
تعلّم ضبط ضغط الهواء بدقة، وضبط عودة الشوكة وضغطها لتحقيق أفضل أداء للنظام التعليقي. احصل الآن على نصائح الخبراء لضبط النظام.
2026/08/03
اكتشف كيف يُضعف انخفاض الجهد الأداء—والحلول المثبتة لإعادة الحساسية والمدى وعمر البطارية. اقرأ الآن.
2026/08/03
اكتشف البروتوكولات المستندة إلى البيانات، والبنية التحتية الذكية، والتحسينات التشغيلية. قم بالتحسين الآن.
2026/08/03
كيف تقلل الحمولة مدى الدراجة الكهربائية للشحن ذات الجهد ٤٨ فولت بنسبة ١٥–٥٠٪ فأكثر — مدعومًا بمنحنيات التدهور الواقعية، وعلوم حمل المحرك، واستراتيجيات تحسين الأساطيل.
ضمان شامل، وشحن سريع للقطع، وتشخيص عن بُعد، وتدريب لموزِّعي المنتج محليًّا


