 EN
Langkah 1
Jaminan kenderaan penuh selama 2 tahun
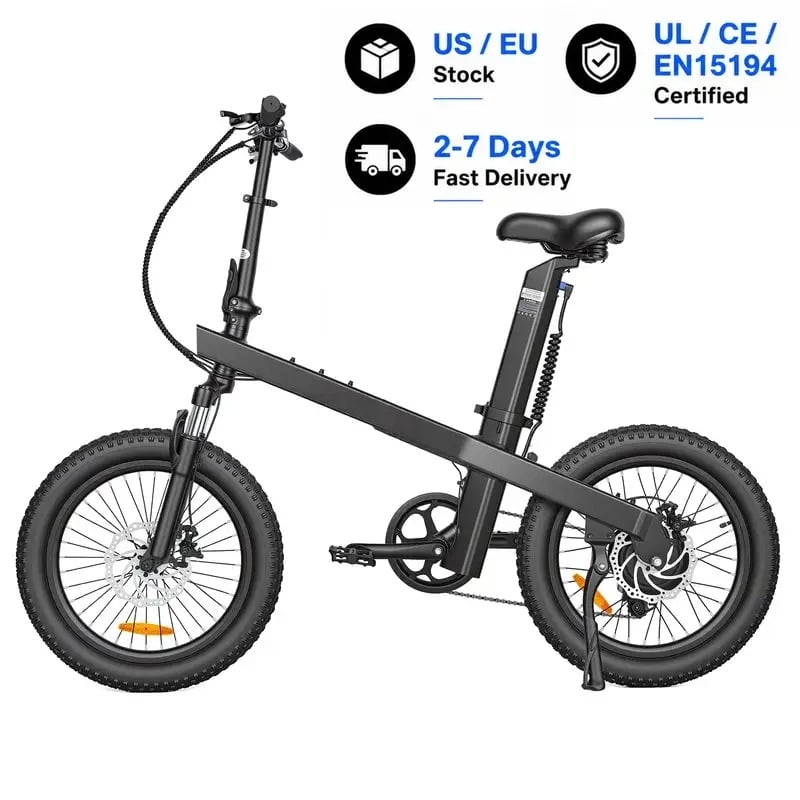
Pembelian basikal elektrik borong untuk dijual mewakili pelaburan modal yang besar bagi peniaga ritel, pengedar dan pengendali armada. Kos awalan yang berkaitan dengan tempahan pukal boleh memberi tekanan terhadap aliran tunai, menjadikan ia penting untuk memahami pelbagai mekanisme pembiayaan yang tersedia di pasaran. Sama ada anda mengendali kedai basikal butik kecil atau rangkaian pengedaran berskala besar, mendapatkan struktur pembiayaan yang sesuai boleh menentukan keupayaan anda untuk mengembangkan operasi dan memenuhi permintaan pelanggan secara berkesan.
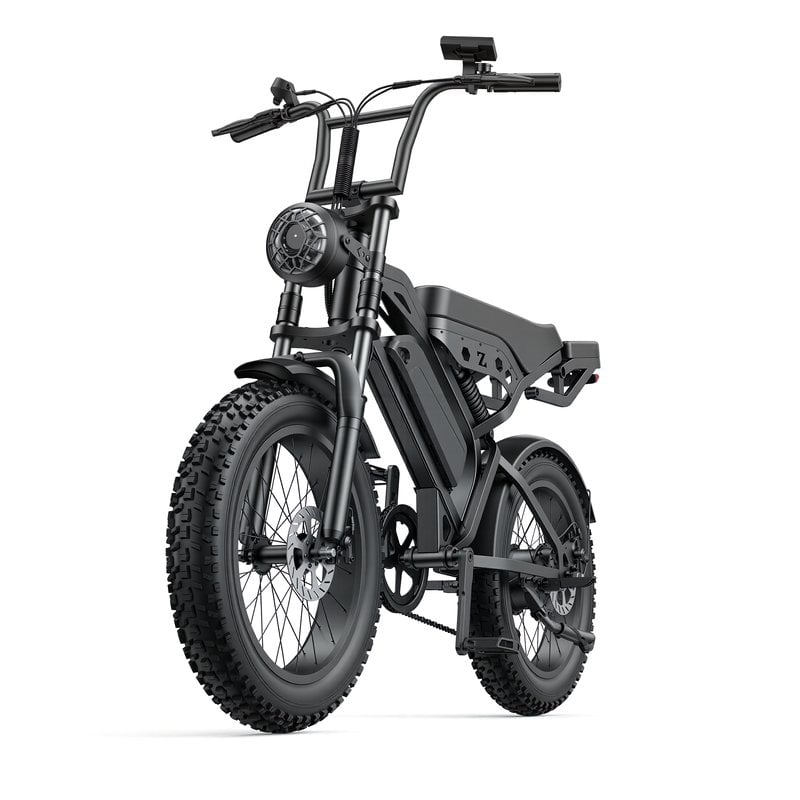
Industri basikal elektrik telah mengalami pertumbuhan pesat dalam dekad lalu, didorong oleh kesedaran alam sekitar dan inovasi teknologi. Bagi perniagaan yang ingin membeli basikal elektrik secara borong, landskap pembiayaan telah berubah secara ketara. Pinjaman bank tradisional, program sokongan pengilang, penyelesaian pembiayaan rantaian bekalan, dan model pendanaan alternatif kini menyediakan pelbagai jalan untuk memperoleh inventori tanpa menguras rizab modal kerja.
Garis kredit komersial menawarkan kelenturan kepada perniagaan yang membeli produk basikal elektrik secara borong. Fasiliti kredit berulang ini membenarkan pembeli menarik dana mengikut keperluan, dengan hanya membayar faedah atas jumlah yang digunakan. Bank biasanya menilai kelayakan kredit, sejarah perniagaan, dan unjuran aliran tunai sebelum meluluskan garis kredit. Bagi pengecer dan pengedar yang telah mapan, pendekatan pembiayaan ini menyediakan akses berterusan kepada modal tanpa jadual pembayaran balik yang kaku yang dikaitkan dengan pembelian inventori tertentu.
Pinjaman terma menyediakan modal sejumlah besar untuk memperoleh inventori basikal elektrik secara borong. Jumlah pinjaman, kadar faedah, dan tempoh pembayaran ditetapkan pada masa permulaan, memberikan ketelusan untuk perancangan perniagaan. Pembiayaan peralatan direka khas supaya syarat pinjaman berkaitan dengan jangka hayat berguna peralatan, yang sesuai dengan transaksi borong basikal elektrik. Pemberi pinjaman mungkin memerlukan jaminan peribadi, cagaran, atau aset perniagaan sebagai jaminan, bergantung kepada jumlah pinjaman dan profil peminjam.
Ramai pengilang basikal elektrik menawarkan pembiayaan terus atau susunan bayaran ditangguhkan kepada pembeli borong yang layak. Program ini memberi insentif kepada pembelian pukal dengan membenarkan penjual semula mengambil stok sementara memperpanjang tempoh bayaran. Sesetengah pembekal menyediakan struktur bayaran bersih-30, bersih-60, atau bersih-90, secara berkesan memberikan tempoh pembiayaan tanpa faedah. Pendekatan langsung daripada pengilang ini sering termasuk diskaun isipadu untuk pesanan borong basikal elektrik, mengurangkan kos seunit dan meningkatkan margin keuntungan.
Model konsignasi membenarkan pengecer menerima inventori basikal elektrik borong tanpa pembayaran serta-merta. Pembeli hanya membayar unit yang dijual kepada pelanggan akhir, mengubah risiko inventori daripada pengecer kepada pengilang. Walaupun konsignasi biasanya melibatkan margin yang lebih rendah berbanding pembelian borong terus, ia sepenuhnya menghilangkan keperluan modal awalan. Model pembiayaan ini paling sesuai untuk masuk ke pasaran baharu atau menguji permintaan terhadap barisan produk basikal elektrik borong tertentu.
Platform kewangan rantaian bekalan menghubungkan pembeli basikal elektrik borong dengan institusi kewangan yang membeli invois sebelum tarikh bayaran tiba. Pendekatan ini mempercepat aliran tunai bagi pembekal sambil memanjangkan tempoh bayaran bagi pembeli. Syarikat faktor juga boleh memberikan dana terlebih dahulu berdasarkan inventori yang diterima, membolehkan operasi borong basikal elektrik berkembang dengan cepat. Perkhidmatan ini biasanya mengenakan yuran berdasarkan isi padu transaksi dan risiko kredit, menjadikannya berkesan dari segi kos untuk perniagaan berkelajuan tinggi.
Syarikat-syarikat baharu dalam sektor e-mobiliti boleh mengakses hutang ventur atau program modal pertumbuhan khusus yang direka untuk perniagaan yang bergantung kepada pengedaran. Sumber pembiayaan ini memahami keperluan modal kerja bagi operasi grosir e-basikal dan menawarkan struktur yang selaras dengan trajektori pertumbuhan perniagaan. Penyedia hutang ventur mungkin menerima keperluan jaminan yang lebih rendah sebagai pertukaran untuk waran ekuiti atau kadar faedah yang lebih tinggi, menyediakan modal untuk pengembangan inventori tanpa syarat ketat yang biasa dikenakan oleh perbankan tradisional.
Ya, pengecer kecil boleh mengakses pelbagai saluran pembiayaan termasuk pinjaman mikro, pinjaman daripada agensi pentadbiran perniagaan kecil, dan program pengilang yang direka khas untuk kedai bebas. Institusi kewangan pembangunan komuniti juga menawarkan pembiayaan khas kepada perniagaan runcit di pasaran yang kurang dilayani. Kuncinya ialah menunjukkan kebolehlaksanaan perniagaan, permintaan pelanggan terhadap produk grosir e-bike, dan unjuran kewangan yang realistik kepada pemberi pinjaman berpotensi.
Kira jumlah kos modal untuk setiap pilihan dengan membandingkan kadar faedah, yuran, terma pembayaran, dan sebarang diskaun isipadu yang ditawarkan. Pertimbangkan kesan terhadap masa modal kerja, termasuk kelajuan anda perlu membayar balik dana berbanding kelajuan anda jangkakan menjual inventori. Masukkan faktor bukan kewangan seperti kelajuan kelulusan, kelenturan, dan implikasi terhadap hubungan dengan pembekal apabila menilai penyelesaian pembiayaan basikal elektrik borong
2026/08/03
Atasi perbezaan zon waktu, jurang bahasa, dan protokol yang tidak jelas—tingkatkan kelajuan, kurangkan kos, dan berkembang dengan keyakinan.
2026/08/03
Elakkan tanggungjawab undang-undang & larangan import: Ketahui IEC 62619, UN 38.3, dan UL 2271—serta cara mengesahkan pematuhan sebenar (bukan tiruan).
2026/08/03
Pelajari penyesuaian tekanan udara, rebound & compression secara tepat untuk prestasi suspensi yang optimal. Dapatkan tip penyesuaian tahap profesional sekarang.
2026/08/03
Ketahui bagaimana penurunan voltan melemahkan prestasi—dan penyelesaian berbukti untuk memulihkan responsifitas, julat, dan jangka hayat bateri. Baca sekarang.
2026/08/03
Ketahui protokol berdasarkan data, infrastruktur pintar & penyelesaian operasional. Optimumkan sekarang.
2026/08/03
Bagaimana beban mengurangkan julat basikal elektrik kargo 48V sebanyak 15–50%+ — disokong oleh lengkung kemerosotan dunia sebenar, sains beban motor & strategi pengoptimuman armada.
Jaminan komprehensif, penghantaran suku cadang yang pantas, diagnosis jarak jauh, dan latihan kepada pemborong tempatan


