 EN
Samm 1
Täispõhjaline sõidukite garantii 2 aastaks
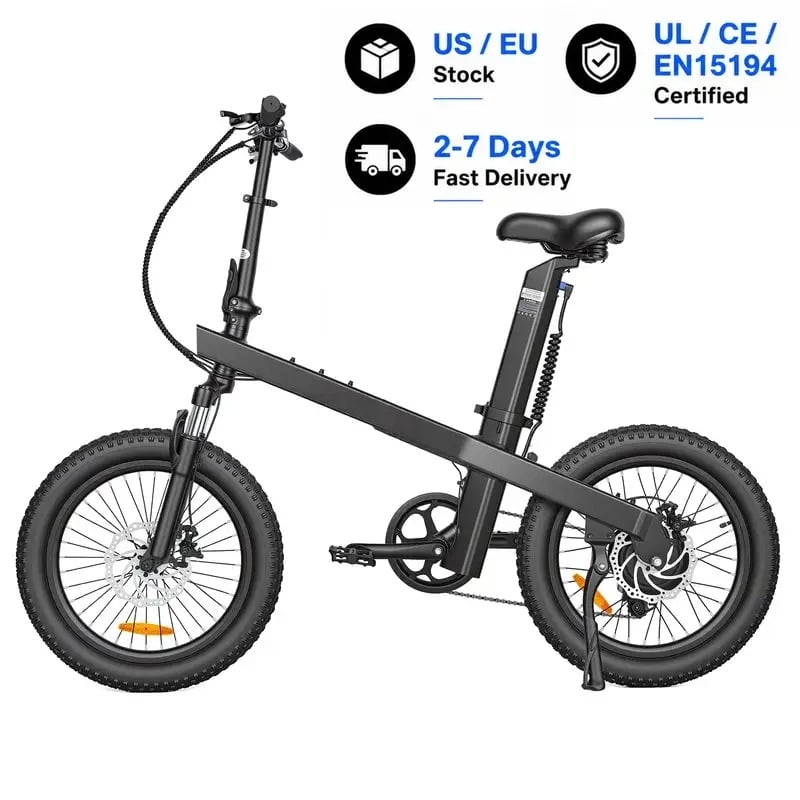
Hankimine wholese elektrirattaid müüakse on jaekaubandajatele, jaotajatele ja sõidukiparkide operaatortele oluline kapitalikulu. Suurte tellimuste eelneva maksmise kulud võivad põhjustada rahavoolu pinget, mistõttu on oluline mõista turul saadaolevaid erinevaid finantseerimisviise. Kas te juhete väikest spetsiaalpoe või suurt jaotusvõrku, sobiva finantseerimiskorralduse tagamine võib olla otsustav tegur teie tegevuse laiendamisel ja klientide nõudluse tõhusas rahuldamises.
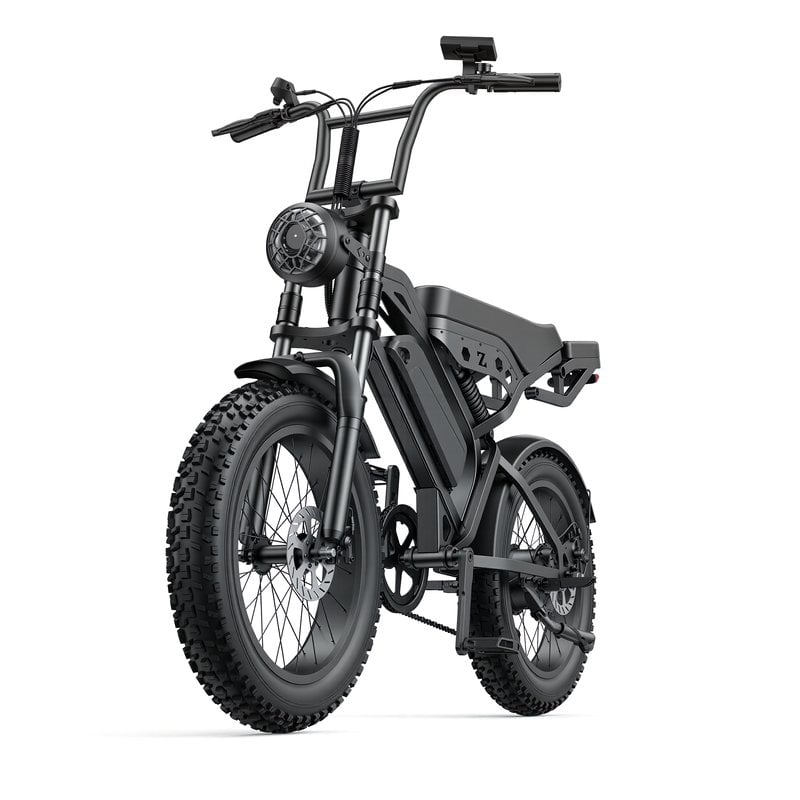
Elektrorattaidetööstus on viimase kümne aasta jooksul kiiresti kasvanud keskkonnateadlikkuse ja tehnoloogilise innovatsiooni tõttu. Ettevõtetele, kes soovivad elektrorattaid hankida suurtes kogustes, on rahastamisvõimalused oluliselt muutunud. Tänapäeval pakuvad varude omandamiseks mitmeid võimalusi: traditsioonilised pangalaenud, tootjate poolt toetatud programmide pakkumised, tarnekettas rahastamislahendused ning alternatiivsed rahastamismudelid – kõik need võimaldavad varusid hankida ilma töökapitali reservide vähenemiseta.
Ärikliendid saavad kaubanduslikke krediidiliine elektrorattaid hulgimüügis omandamiseks. Need pöörlevad krediidivõimalused võimaldavat ostjatel vajadusel rahalisi vahendeid kasutada ja maksta intressi ainult tegelikult kasutatud summade eest. Panga üldjuhul hindab krediiditootlikkust, äriajalugu ja rahavoogude prognoose enne krediidiliinide heakskiitmist. Selle finantseerimisviisi kasutamine kindlustab juba loodud jaemüügipoodide ja jaotajate jaoks pideva juurdepääsu kapitalile ilma rangeid tagasimaksegrafikuid, mis oleksid seotud konkreetsete laopoodangute ostmisega.
Terminilaenud pakuvad ühekordset kapitalit elektrirattaid hulgi müügiks ostmiseks. Laenatav summa, intressimäär ja tagasimakse tähtaeg fikseeritakse laenulepingu sõlmimisel, mis tagab ettevõtluskavandamiseks prognoositavuse. Seadmete finantseerimise struktuurid seovad laeningutingimused otseselt seadme kasutegajaeluga, mistõttu sobivad need hästi elektrirattade hulgi müügitehingutele. Laenandajad võivad nõuda isiklikke garantiisid, kinnisvara või muud ettevõtte vara kui tagatisi, sõltuvalt laenusummast ja laenasaaja profiilist.
Paljud elektrorattade tootjad pakuvad otsefinantseerimist või edasi lükatud maksekorraldusi kvalifitseeritud hulgimüügipärastajatele. Need programmid soodustavad suurte koguste ostmist, lubades edasimüüjatel saada kaupu varudele, samal ajal kui maksetähtaegu pikendatakse. Mõned tarnijad pakuvad net-30, net-60 või net-90 maksekorraldusi, andes tõhusalt intressita finantseerimisperioode. See tootjapoolne lähenemisviis sisaldab sageli mahtuülesandeid elektrorattate hulgimüügi tellimustele, vähendades ühiku kohta tekkivaid kulusid ja parandades kasumimäära.
Konsignatsioonimudelid võimaldavad kaupmeestel saada whole-sale elektrirattaid ilma kohe maksmata. Ostjad maksavad ainult neid ühikuid, mida on müüdud lõppklientidele, mistõttu liigub laovarude risk kaupmeelt tootjale. Kuigi konsignatsiooniga kaasnevad tavaliselt väiksemad marginaalid kui otsese whole-sale ostuga, kaob täielikult vajadus algsete kapitalivahendite järele. See rahastamismudel sobib parima tulemusega uue turu avamiseks või kindlate elektrirattade whole-sale tooteliinide nõudluse testimiseks.
Tarnepõhised finantseerimisplatvormid ühendavad hulgimüügi elektrovelosipede ostjaid finantsasutustega, kes ostavad arved enne nende tähtaegu. See lähenemine kiirendab tarnijate rahavoolu, samal ajal kui ostjatele antakse pikemad maksetähtaegad. Faktorite firmad võivad ka ettemaksu anda saadud kaubast, võimaldades elektrovelosipede hulgimüügi tegevuse kiiret kasvu. Need teenused laekuvad tavaliselt tasusid, mis põhinevad tehingute mahul ja krediidiriskil, mistõttu on nad kuluefektiivsed kõrgkiirusliku tegevusega ettevõtetel.
Uute ettevõtete jaoks elektromobiilsuse valdkonnas on saadaval ventuurilaenud või erikasutuslikud kasvukapitali programmid, mis on loodud jaotusintensiivsetele äritegevustele. Need finantseerimisallikad mõistavad elektrirattade hulgimüügi tegevusega kaasnevaid töökapitali nõudmisi ja pakkuvad struktuure, mis sobivad äritegevuse kasvu arenguskeemaga. Ventuurilaenu andjad võivad aktsepteerida madalamaid tagatiste nõudeid vastutasuks aktsiate ostutähtidele või kõrgematele intressimääradele, pakkudes seega kapitalit kaupade laiendamiseks ilma piiravate traditsiooniliste pangatingimusteta.
Jah, väikestele jaemüüjatele on võimalik kasutada mitmeid finantseerimise kanaleid, sealhulgas mikrolaene, väikeettevõtete halduslaenud ja tootjate poolt eraldi loodud programmideid sõltumatute poodide jaoks. Ka kogukonna arengu rahastusasutused pakuvad spetsialiseeritud laenamist jaemüügiettevõtetele, kes tegutsevad piiratud turuhaldustes. Oluline on tõendada äri elujõulisust, klientide nõudlust elektrorataste hulgimüügi toodete järele ning reaalsete finantsprognooside esitamist potentsiaalsetele laenandajatele.
Arvuta iga valiku jaoks kapitali kogukulu, võrdledes intressimäärasid, tasusid, maksetingimusi ja võimalikke mahulaatmisi. Arvesse tuleb võtta ka töökapitali ajastust, sealhulgas seda, kui kiiresti pead laenatud vahendeid tagasi maksma ning kui kiiresti ootad oma varude müüki. Hinnates hulgimüügi elektrorataste finantseerimislahendusi tuleb arvesse võtta ka mittefinantslikke tegureid, näiteks heakskiitmise kiirust, paindlikkust ja tarnija suhtega seotud tagajärgi
2026/08/03
Kõrvalda ajavööndite, keele ja ebaselgete protokollide probleemid – suurenda kiirust, vähenda kulusid ja kasva kindlalt.
2026/08/03
Välti õiguslikku vastutust ja importkeelustusi: tutvu standarditega IEC 62619, UN 38.3 ja UL 2271 – ning õpi, kuidas kontrollida tegelikku vastavust (mitte valesid sertifikaate).
2026/08/03
Õpi täpselt seadistama õhurõhku, tagasipõrkumist ja kokkusurumist optimaalse suspensioonitöö saavutamiseks. Saada kohe professionaalsed seadistusnõuanded.
2026/08/03
Avasta, kuidas pinge langus vähendab jõudlust – ning tõestatud lahendused, mis taastavad reageerivuse, sõiduulatuse ja aku eluiga. Loe kohe.
2026/08/03
Avasta andmetele tuginevad protokollid, nutikas infrastruktuur ja toimimisega seotud parandused. Optimeeri kohe.
2026/08/03
Kuidas koormus vähendab 48 V kaubaratturite sõiduulatust 15–50% või rohkem — toetatud reaalsete degradatsioonikõveratega, mootori koormuste teadusliku analüüsiga ja flotioptimeerimisstrateegiatega.
Täielik garantii, kiire osade tarnimine, kaugdiagnostika ja kohalike müüjate koolitus


