 EN
Корак 1
Потпуна гаранција возила 2 године
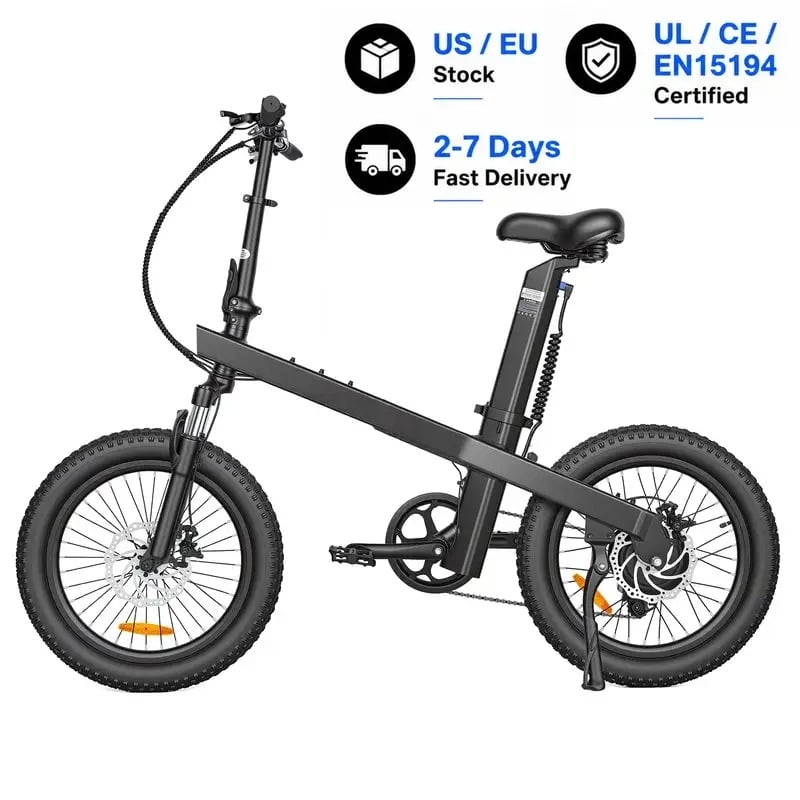
Куповина електрични бицикли за продају представља значајну капиталну инвестицију за малопродајце, дистрибутере и операторе флота. Унапредни трошкови повезани са оптерећењима могу да натежу новчани проток, што чини од суштинског значаја разумевање различитих механизама финансирања доступних на тржишту. Било да управљате малом продавницом бицикла или управљате великом дистрибуционом мрежом, обезбеђивање одговарајуће структуре финансирања може одредити вашу способност да се проширите и ефикасно задовољи потражњу клијената.
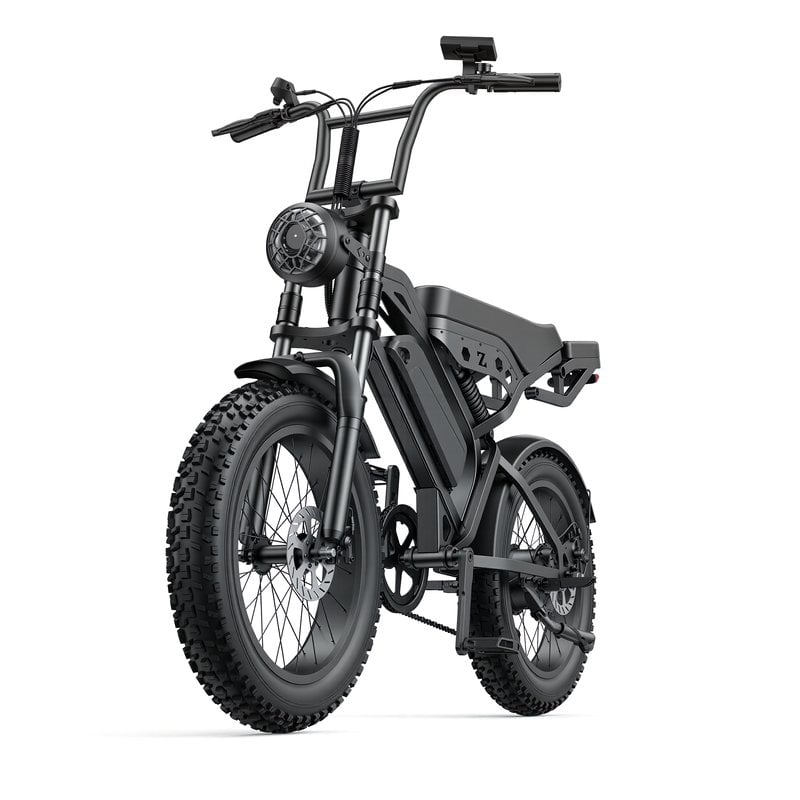
Индустрија електричних бицикала доживела је брз раст током последње деценије, подстицана свешћу о животној средини и технолошким иновацијама. За предузећа која желе да купе ебике оптове количине, финансијски пејзаж се значајно променио. Традиционални банкарски кредити, програми које подржавају произвођачи, финансијска решења ланца снабдевања и алтернативни модели финансирања сада пружају више пута за стицање инвентара без исцрпљења резерви радног капитала.
Коммерске кредитне линије нуде флексибилност предузећима које купују производ за производње електричних бицикала. Ови кредитни механизми који се крећу омогућавају купцима да по потреби извуку средства, плаћајући камату само на употребљене износе. Банке обично процењују кредитно достојанство, пословну историју и пројекције новчаних токова пре одобрења кредитних линија. За установљене малопродајце и дистрибутере, овај приступ финансирању пружа текући приступ капиталу без ригидних распореда отплате везаних за специфичне куповине залиха.
Уколико се не користи, укупни приход би требало да буде одређен на основу прихода. Износ кредита, каматна стопа и временски рок отплате фиксирани су у тренутку формирања, што пружа предвидимост за пословно планирање. У овом случају, уколико се не примењује примена прописа, уколико се не примењује примена прописа, то значи да се не може користити примена прописа. Зајмодавци могу захтевати личне гаранције, обезпеке или пословне имовине као сигурност, у зависности од износа кредита и профила зајмодаваца.
Многи произвођачи електричних бицикала нуде директно финансирање или договоре о одлагању плаћања квалификованим трговацима на рубљи. Ови програми подстичу куповину на велико путем дозвољавања препродавачима да примјерају залихе док продуже рокове плаћања. Неки добављачи пружају нето 30%, нето 60 или нето 90 плате, што је практично давање периода финансирања без камате. У овом случају, уколико се не примењује прилог, уколико се не примењује прилог, уколико се не примењује прилог, уколико се не примењује прилог, уколико се не примењује прилог, уколико се не примењује прилог, уколико се не примењује прилог.
Модели за испоруку омогућавају малопродајницима да добијају оптову инвентар електричних бицикала без непосредне плаћања. Купци плаћају само за јединице које се продају крајњим купцима, трансформишући ризик од залиха од малопродајника на произвођача. Иако се за испоруку обично траже ниже марже од директних куповина у великој продаји, потпуно се елиминишу захтеви за предварични капитал. Овај модел финансирања најбоље функционише за ново улазак на тржиште или тестирање потражње за одређеним производним линијама за тргуње ебицима.
Финансијске платформе ланца снабдевања повезују купаче електричних бицикала у великој продаји са финансијским институцијама које купују фактуре пре плаћања. Овај приступ убрзава новчани ток за добављаче док продужава рокове плаћања за купце. Компаније које продају електричне бицикле могу и да унапред исплате средства против добијене залихе, што омогућава брзо повећање операција продаје електричних бицикала. Ове услуге обично наплаћују накнаде на основу обема трансакција и кредитног ризика, што их чини трошковно ефикасним за брза предузећа.
Појављање компаније у сектору е-мобилности могу приступити ризичног дуга или специјализованих програма за развој капитала дизајнираних за дистрибуцију интензивних предузећа. У овом случају, уколико се не примењује прилог, то значи да се не може користити за финансирање финансијских средстава. Поручници ризичног дуга могу прихватити мање захтеве за обезбеђење за размену за капиталне гаранције или веће каматне стопе, пружајући капитал за проширење залиха без рестриктивних традиционалних банкарских захтева.
Да, мали малопродајници могу да приступе вишеканалима финансирања укључујући микрозајмове, зајмове за администрацију малих предузећа и програме произвођача посебно дизајниране за независне продавнице. Финансијске институције за развој у заједници такође нуде специјализована кредитовања малопродајним предузећима на слабо послуженим тржиштима. Кључ је демонстрација одрживости пословања, потражње купца за производњем електричних бицикала и реалистичне финансијске пројекције потенцијалним зајмодавцима.
Пребројити укупну трошковину капитала за сваку опцију упоређујући каматне стопе, накнаде, услове плаћања и било које понуђене попусте на количину. Размислите о утицају на време обрадног капитала, укључујући и колико брзо морате вратити средства у поређењу са тим колико брзо очекујете да продате инвентар. Укључити нефинансијске факторе као што су брзина одобрења, флексибилност и последице односа са добављачима приликом процене решења за финансирање трговања на рубљину електричних бицикала
2026/08/03
Поправите временске зоне, језичке празнине и нејасне протоколеповели брзину, смањите трошкове и поверовно се проширите.
2026/08/03
Избегавајте одговорност и забране увоза: Научите ИЕЦ 62619, УН 38.3 и УЛ 2271плус како да проверите стварну у складу (не лажне).
2026/08/03
Научите прецизан притисак ваздуха, повлачење и компресионни подешавање за оптималне перформансе суспензије. Добијте савете за поставку на професионалном нивоу сада.
2026/08/03
Откријте како пад напона смањује перформансе и доказане поправке за обнављање одговорности, опсега и трајања батерије. Прочитајте сада.
2026/08/03
Откријте протоколе који се подржавају подацима, паметну инфраструктуру и оперативне поправке. Оптимизујте сада.
2026/08/03
Како корисна оптерећења смањују опсег 48В терета за 1550%+ подржани кривама деградације у стварном свету, науком о оптерећењу мотора и стратегијама оптимизације флоте.
Свеобухватна гаранција, брза испорука делова, дистанцирана дијагностика и обука локалних дилера


