 EN
STEG 1
Full bilgaranti i 2 år
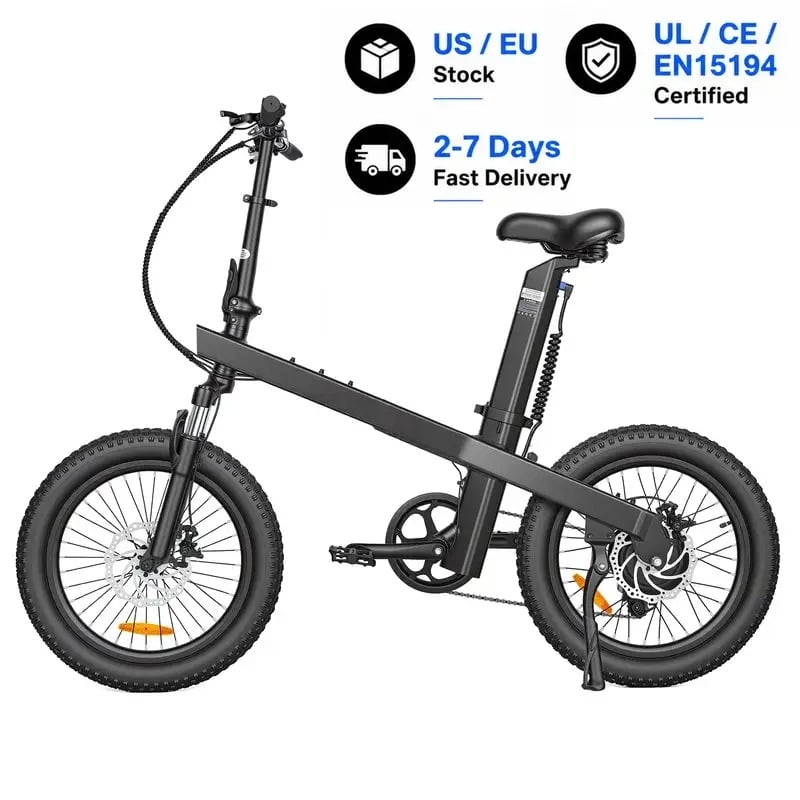
Kjøp engrosel av elektriske sykler utgjør en betydelig kapitalinvestering for butikkeiere, distributører og flåteoperatører. De opprinnelige kostnadene knyttet til store bestillinger kan påvirke likviditeten negativt, noe som gjør det avgjørende å forstå de ulike finansieringsmekanismene som er tilgjengelige på markedet. Uansett om du driver en liten spesialbutikk for sykler eller styrer et stort distribusjonsnettverk, kan å sikre riktig finansieringsstruktur avgjøre evnen din til å utvide virksomheten og effektivt møte kundenes behov.
Elektrisk sykkelindustrien har opplevd rask vekst de siste ti årene, drevet av miljøbevissthet og teknologisk innovasjon. For bedrifter som ønsker å kjøpe elektriske sykler i større mengder, har finansieringslandskapet utviklet seg betydelig. Tradisjonelle banklån, produsentstøttede programmer, leverandørkjedefinansieringsløsninger og alternative finansieringsmodeller gir nå flere mulige veier til å skaffe inn lager uten å bruke opp arbeidskapitalreservene.
Kommersielle kredittlinjer gir fleksibilitet for bedrifter som kjøper el-sykler i større mengder. Disse roterende kredittanleggene lar kjøpere trekke midler etter behov og betale renter bare på de beløpene som faktisk brukes. Banker vurderer vanligvis kredittverdighet, bedriftens historie og kontantstrømprognoser før de godkjenner kredittlinjer. For etablerte butikker og distributører gir denne finansieringsmetoden tilgang til kapital på en vedvarende basis, uten stive avbetalingsskjemaer knyttet til spesifikke lagerkjøp.
Termlån gir én gang kapital for innkjøp av grossistlager av elektriske sykler. Lånebeløpet, rentesatsen og tilbakebetalingstidsrammen er fastsatt ved oppstart, noe som gir forutsigbarhet for bedriftsplanlegging. Utstyrsfinansiering er strukturert slik at lånevilkårene er knyttet til utstyrets levetid, noe som passer godt til transaksjoner innen grossisthandel av elektriske sykler. Kreditorer kan kreve personlige garantier, sikkerhet eller bedriftsmidler som sikkerhet, avhengig av lånebeløp og lånetakers profil.
Mange produsenter av elektriske sykler tilbyr direkte finansiering eller utsett betaling til kvalifiserte grossistkjøpere. Disse programmene gir insentiver for kjøp i store mengder ved å la forhandlere ta i mottak av lagerbeholdning samtidig som betalingsfrister utvides. Noen leverandører tilbyr betalingsstrukturer som netto-30, netto-60 eller netto-90, noe som effektivt gir rentefrie finansieringsperioder. Denne produsentdirekte tilnærmingen inkluderer ofte volumrabatter på grossistordrer av elektriske sykler, noe som reduserer kostnaden per enhet og forbedrer fortjenstmarginene.
Konsignasjonsmodeller lar forhandlere motta grossistlager av elektriske sykler uten umiddelbar betaling. Kjøperne betaler bare for enheter som selges til endbrukere, noe som overfører lagerrisikoen fra forhandleren til produsenten. Selv om konsignasjon vanligvis innebär lavere marginer enn direkte grossistkjøp, eliminerer denne finansieringsmodellen helt behovet for inngående kapital. Denne finansieringsmodellen fungerer best ved inntreden på nye markeder eller ved testing av etterspørselen etter spesifikke elektriske sykler på grossistnivå.
Leveringskjedefinansieringsplattformer kobler grossistkjøpere av elektriske sykler til finansinstitusjoner som kjøper fakturaer før betalingen er forfallen. Denne fremgangsmåten akselererer kontantstrømmen for leverandører samtidig som den utvider betalingsfristene for kjøpere. Factoring-selskaper kan også gi forhåndsbetalinger basert på mottatt lager, noe som muliggjør rask oppskalering av grossistoperasjoner for elektriske sykler. Disse tjenestene beregner vanligvis gebyrer basert på transaksjonsvolum og kredittfare, noe som gjør dem kostnadseffektive for bedrifter med høy transaksjonshastighet.
Nye selskaper innen e-mobilitetssektoren kan få tilgang til risikokapital eller spesialiserte vekstkapitalprogrammer som er utformet for bedrifter med krevende distribusjonsbehov. Disse finansieringskildene forstår arbeidskapitalbehovet i ebike-grossistdrift og tilbyr strukturer som er justert etter bedriftens vekstforløp. Leverandører av risikokapital kan godta lavere sikkerhetskrav mot kapitalbevilgning i bytte mot aksjeopsjoner eller høyere renter, og dermed gi kapital til lagerutvidelse uten de restriktive kravene fra tradisjonell bankfinansiering.
Ja, små butikker kan få tilgang til flere finansieringskanaler, inkludert mikrolån, lån fra småbedriftsmyndigheter og produsentprogrammer som spesielt er utformet for uavhengige butikker. Finansielle institusjoner for lokalsamfunnsutvikling tilbyr også spesialiserte lån til detaljhandelsbedrifter i underbetjente markeder. Nøkkelen er å vise at bedriften er levedyktig, at det er kundedemand for elsykler i større mengder og at økonomiske prognoser er realistiske, når man søker lån hos potensielle kreditorer.
Beregn den totale kapitalkostnaden for hver alternativ ved å sammenligne rentesatser, gebyrer, betalingsvilkår og eventuelle volumrabatter som tilbys. Vurder virkningen på arbeidskapitalens tidsstyring, inkludert hvor raskt du må tilbakebetale midler sammenlignet med hvor raskt du forventer å selge lager. Inkluder ikke-finansielle faktorer som godkjenningshastighet, fleksibilitet og konsekvenser for leverandørforholdene når du vurderer finansieringsløsninger for engroselgs elektriske sykler
2026/08/03
Fiks tidssoner, språkgap og uklare protokoller—øk hastigheten, reduser kostnadene og skaler med selvtillit.
2026/08/03
Unngå ansvar og importforbud: Lær om IEC 62619, UN 38.3 og UL 2271—pluss hvordan du verifiserer virkelig etterlevelse (ikke falske sertifikater).
2026/08/03
Lær nøyaktig lufttrykk, tilbakestillings- og kompresjonsinnstilling for optimal fjæringsytelse. Få profesjonelle innstillingsråd nå.
2026/08/03
Oppdag hvordan spenningsfall svekker ytelsen—og beviste løsninger for å gjenopprette responsivitet, rekkevidde og batterilevetid. Les nå.
2026/08/03
Oppdag datadrevne protokoller, smart infrastruktur og operative løsninger. Optimer nå.
2026/08/03
Hvordan last reduserer rekkevidden til 48 V lastebærere med elektriske sykler med 15–50 % eller mer — støttet av reelle nedbrytningskurver, vitenskapen bak motorbelastning og strategier for optimalisering av flåter.
Komplett garanti, rask forsendelse av reservedeler, fjern-diagnostikk og lokal forhandleropplæring


