 EN
مرحله ۱
گارانتی کامل وسیله نقلیه به مدت ۲ سال
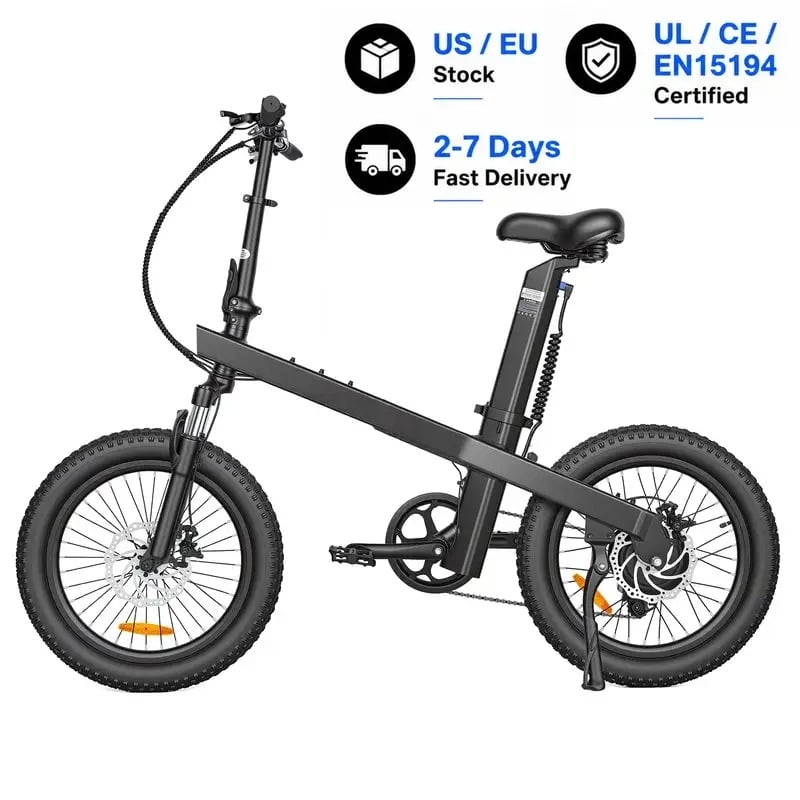
خریداری دوچرخههای برقی عمدهفروشی برای فروش خرید عمده دوچرخههای برقی سرمایهگذاری قابل توجهی برای خردهفروشان، توزیعکنندگان و اپراتورهای ناوگان محسوب میشود. هزینههای پیشازخرید مرتبط با سفارشات انبوه ممکن است جریان نقدی را تحت فشار قرار دهد؛ بنابراین درک دقیق مکانیزمهای مختلف تأمین مالی موجود در بازار امری ضروری است. آیا شما صاحب یک فروشگاه کوچک دوچرخه هستید یا یک شبکه توزیع گسترده را مدیریت میکنید، انتخاب ساختار مناسب تأمین مالی میتواند تعیینکننده توانایی شما در گسترش فعالیتها و پاسخگویی مؤثر به تقاضای مشتریان باشد.
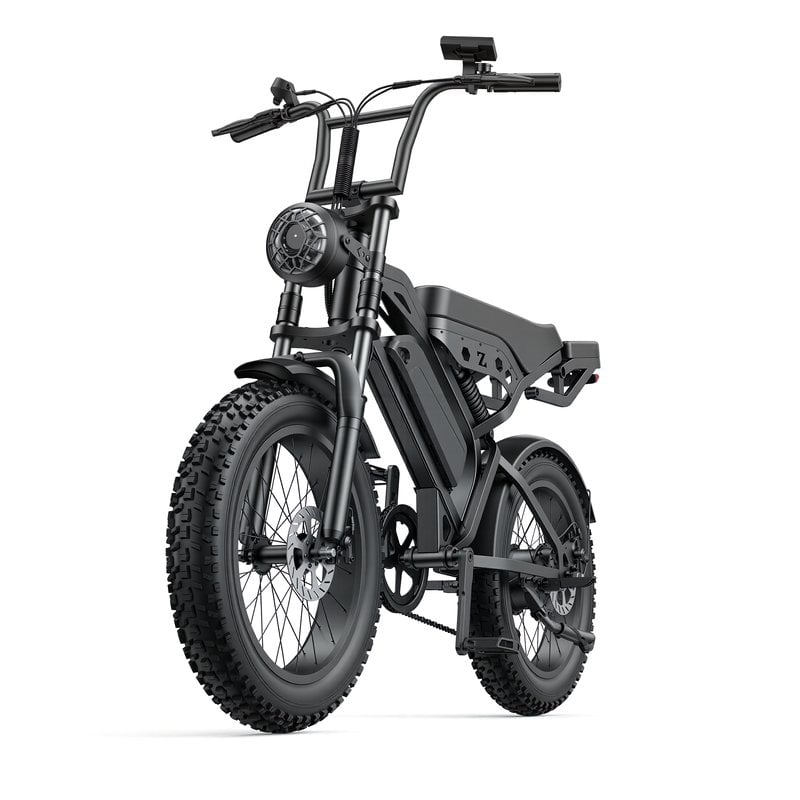
صنعت دوچرخههای برقی در دههٔ گذشته رشد سریعی داشته است که عامل اصلی آن، آگاهی زیستمحیطی و نوآوریهای فناورانه بوده است. برای کسبوکارهایی که قصد خرید عمدهٔ دوچرخههای برقی (ebike) را دارند، منابع تأمین مالی بهطور چشمگیری تحول یافتهاند. وامهای سنتی بانکی، برنامههای حمایتی تولیدکنندگان، راهکارهای تأمین مالی زنجیرهٔ تأمین و مدلهای جایگزین تأمین مالی، اکنون مسیرهای متعددی را برای تهیهٔ موجودی بدون کاهش ذخایر سرمایهٔ در گردش فراهم میکنند.
خطهای اعتباری تجاری انعطافپذیری را برای کسبوکارها در خرید عمده محصولات دوچرخههای برقی فراهم میکنند. این تسهیلات اعتباری چرخشی به خریداران اجازه میدهند تا در صورت نیاز، وجوه را دریافت کنند و تنها برای مبالغ استفادهشده سود پرداخت کنند. بانکها معمولاً قبل از تصویب خطوط اعتباری، قابلیت اعتباری، سابقه کسبوکار و پیشبینیهای جریان نقدی را ارزیابی میکنند. برای فروشندگان و توزیعکنندگان مستقر، این رویکرد تأمین مالی دسترسی مداوم به سرمایه را بدون برنامههای بازپرداخت سفتوسخت مرتبط با خرید موجودی خاص فراهم میکند.
وامهای بلندمدت، سرمایهی یکجا را برای خرید موجودی دوچرخههای برقی به صورت عمده فراهم میکنند. مبلغ وام، نرخ بهره و زمانبندی بازپرداخت در زمان اعطای وام ثابت تعیین میشوند و این امر پیشبینیپذیری لازم را برای برنامهریزی کسبوکار فراهم میسازد. تأمین مالی تجهیزات بهگونهای طراحی شده است که شرایط وام را با عمر مفید تجهیزات مرتبط سازد؛ این ویژگی برای معاملات عمدهی دوچرخههای برقی بسیار مناسب است. وامدهندگان ممکن است بسته به مبلغ وام و مشخصات وامگیرنده، ضمانتنامهی شخصی، وثیقه یا داراییهای کسبوکار را به عنوان تضمین دریافت کنند.
بسیاری از تولیدکنندگان دوچرخههای برقی، تأمین مالی مستقیم یا برنامههای پرداخت به تعویق افتاده را برای خریداران عمده واجد شرایط ارائه میدهند. این برنامهها با اجازه دادن به فروشندگان برای دریافت موجودی در زمانی که پرداخت را به تعویق میاندازند، خریدهای عمده را تشویق میکنند. برخی از تأمینکنندگان ساختارهای پرداخت نت-۳۰، نت-۶۰ یا نت-۹۰ ارائه میدهند که در واقع دورههای تأمین مالی بدون سود را فراهم میسازند. این رویکرد مستقیم از سوی تولیدکننده اغلب شامل تخفیفهای حجمی برای سفارشات عمده دوچرخههای برقی است که هزینه هر واحد را کاهش داده و حاشیه سود را بهبود میبخشد.
مدلهای تحویل به صورت وامی به خردهفروشان اجازه میدهد تا موجودی دوچرخههای برقی عمده را بدون پرداخت فوری دریافت کنند. خریداران تنها برای واحدهایی که به مشتریان نهایی فروخته شدهاند، پرداخت میکنند و این امر ریسک موجودی را از خردهفروش به سازنده منتقل میکند. هرچند در سیستم وامی معمولاً حاشیه سود پایینتر از خرید عمده مستقیم است، اما کاملاً نیاز به سرمایه اولیه را از بین میبرد. این مدل تأمین مالی بیشتر در ورود به بازارهای جدید یا آزمایش تقاضا برای خطوط محصول خاص دوچرخههای برقی عمده مؤثر است.
سکوی تأمین مالی زنجیرهٔ تأمین، خریداران عمدهٔ دوچرخههای برقی را با مؤسسات مالی که پیش از سررسید پرداخت، فاکتورها را خریداری میکنند، به هم متصل میسازد. این رویکرد جریان نقدی تأمینکنندگان را تسریع میکند و در عین حال مهلت پرداخت را برای خریداران افزایش میدهد. شرکتهای فاکتورینگ نیز ممکن است وجوهی را علیه موجودی دریافتشده پیشپرداخت کنند تا امکان گسترش سریع عملیات عمدهفروشی دوچرخههای برقی فراهم شود. این خدمات معمولاً بر اساس حجم معاملات و ریسک اعتباری، کارمزد دریافت میکنند و از اینرو برای کسبوکارهای پرسرعت، مقرونبهصرفه هستند.
شرکتهای نوپا در بخش تحرک الکتریکی ممکن است به بدهی سرمایهگذاری یا برنامههای سرمایه رشد تخصصی دسترسی داشته باشند که برای کسبوکارهایی طراحی شدهاند که توزیع در مقیاس بالا نیاز دارند. این منابع تأمین مالی، نیازهای سرمایه در گردش عملیات عمدهفروشی دوچرخههای الکتریکی را درک میکنند و ساختارهایی ارائه میدهند که با مسیرهای رشد کسبوکار همسو هستند. ارائهدهندگان بدهی سرمایهگذاری ممکن است در ازای صدور حق خرید سهام یا نرخهای بهره بالاتر، الزامات کمتری در زمینه وثیقه بپذیرند و این امر امکان تأمین سرمایه برای گسترش موجودی را بدون محدودیتهای سختگیرانه بانکهای سنتی فراهم میکند.
بله، خردهفروشان کوچک میتوانند از چندین کانال تأمین مالی از جمله وامهای ریز، وامهای اداره کسبوکارهای کوچک و برنامههای سازندگان که بهطور خاص برای فروشگاههای مستقل طراحی شدهاند، استفاده کنند. مؤسسات مالی توسعه جامعه نیز وامهای تخصصی را به کسبوکارهای خردهفروشی در بازارهای محروم ارائه میدهند. نکته اصلی این است که قابلیت اجرایی بودن کسبوکار، تقاضای مشتریان برای محصولات عمده دوچرخههای برقی و پیشبینیهای مالی واقعبینانه را به وامدهندگان بالقوه اثبات کنید.
محاسبهٔ کل هزینهٔ سرمایه برای هر گزینه با مقایسهٔ نرخهای بهره، عوارض، شرایط پرداخت و هرگونه تخفیف حجمی ارائهشده. در نظر گرفتن تأثیر بر زمانبندی سرمایهٔ در گردش، از جمله سرعت بازپرداخت وامها در مقایسه با سرعت فروش موجودی. شامل کردن عوامل غیرمالی مانند سرعت تأیید، انعطافپذیری و پیامدهای رابطه با تأمینکننده هنگام ارزیابی راهحلهای تأمین مالی دوچرخههای برقی عمدهفروشی
2026/08/03
هماهنگسازی مناطق زمانی، پُرشدن شکاف زبانی و استانداردسازی پروتکلهای نامشخص — افزایش سرعت، کاهش هزینهها و گسترش اطمینانبخش
2026/08/03
پیشگیری از مسئولیتهای حقوقی و ممنوعیت واردات: آشنایی با استانداردهای IEC 62619، UN 38.3 و UL 2271 — و همچنین روشهای تأیید انطباق واقعی (نه تقلبی)
2026/08/03
آموختن تنظیم دقیق فشار هوا، بازگشت و فشردگی برای عملکرد بهینهٔ سیستم تعلیق. اکنون نکات حرفهای راهاندازی را دریافت کنید.
2026/08/03
کشف اینکه چگونه افت ولتاژ عملکرد را کاهش میدهد — و راهحلهای اثباتشده برای بازگرداندن پاسخگویی، برد و طول عمر باتری. اکنون بخوانید.
2026/08/03
کشف پروتکلهای مبتنی بر داده، زیرساخت هوشمند و اصلاحات عملیاتی. اکنون بهینهسازی را انجام دهید.
2026/08/03
بار حملشده چگونه برد دوچرخههای الکتریکی باربر ۴۸ ولت را تا ۱۵ تا ۵۰ درصد و بیشتر کاهش میدهد — با اتکا به منحنیهای کاهش عملکرد در شرایط واقعی، علوم بار موتور و استراتژیهای بهینهسازی فلотов.
گارانتی جامع، ارسال سریع قطعات، تشخیص از راه دور و آموزش نمایندگان محلی


