 EN
Trin 1
Komplet køretøjsgaranti i 2 år
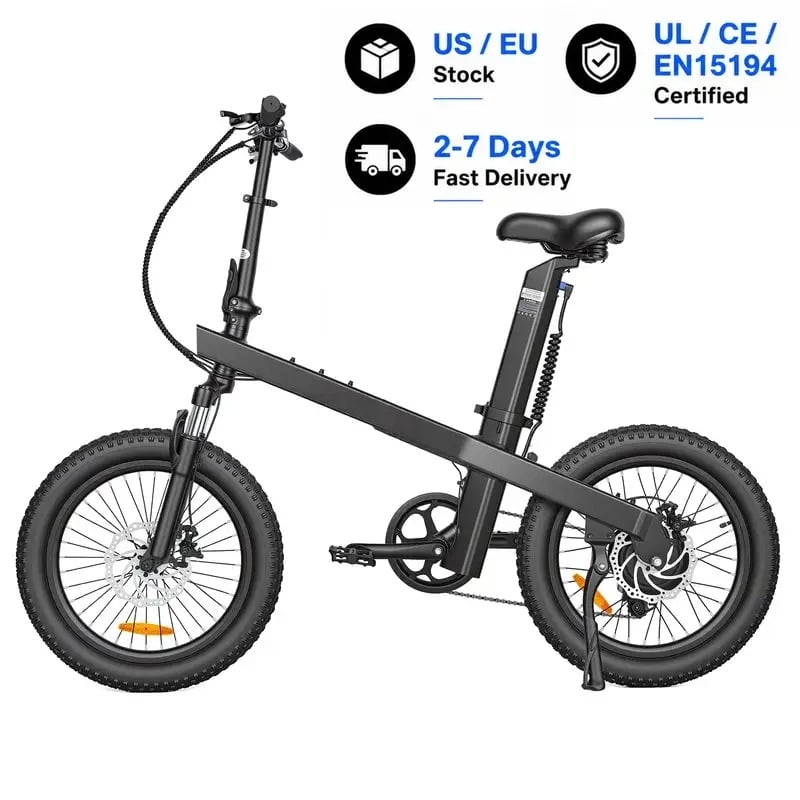
Indkøb elektriske cykler til salg i grossisthandel udgør en betydelig kapitalinvestering for detailhandlere, distributører og flådeoperatører. De forudbetalte omkostninger forbundet med store ordrer kan belaste likviditeten, hvilket gør det afgørende at forstå de mange forskellige finansieringsmekanismer, der findes på markedet. Uanset om du driver en lille butikspecialbutik for cykler eller administrerer et stort distributionsnetværk, kan sikringen af den rigtige finansieringsstruktur afgøre din evne til at udvide driften og effektivt imødegå kundedemanden.
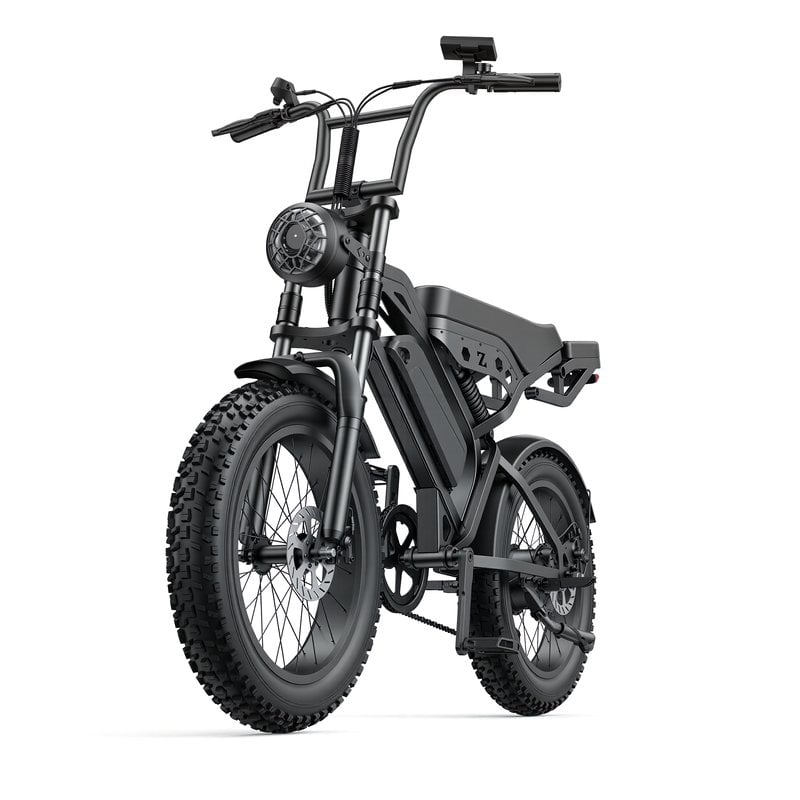
Elcykelbranchen har oplevet kraftig vækst i løbet af de seneste ti år, drevet af miljøbevidsthed og teknologisk innovation. For virksomheder, der ønsker at købe elcykler i større mængder til grossisthandel, har finansieringslandskabet udviklet sig betydeligt. Traditionelle banklån, producentstøttede programmer, forsyningskædefinansieringsløsninger og alternative finansieringsmodeller giver nu flere muligheder for at skaffe lager uden at bruge likvide midler.
Kommunale kreditlinjer tilbyder fleksibilitet for virksomheder, der køber elcykler i større mængder. Disse roterende kreditfaciliteter giver køberne mulighed for at trække midler efter behov og betale rente udelukkende på de beløb, der faktisk anvendes. Banker vurderer typisk kreditværdighed, virksomhedens historik og likviditetsprognoser, inden de godkender kreditlinjerne. For etablerede detailhandlere og distributører giver denne finansieringsform vedvarende adgang til kapital uden stive afbetalingsskemaer, der er knyttet til specifikke lagerkøb.
Termlån giver én engangsbeløbskapital til køb af grossistlager af elektriske cykler. Lånets størrelse, rentesats og tilbagebetalingstidsramme fastsættes ved låneoptagelsen og sikrer dermed forudsigelighed for erhvervsplanlægning. Udstyrsfinansiering er struktureret således, at lånevilkårene direkte knyttes til udstyrets brugsvare, hvilket passer godt til grossisttransaktioner med elcykler. Kreditorer kan kræve personlige garantier, sikkerhedspant eller erhvervsmæssige aktiver som sikkerhed, afhængigt af lånebeløbet og lånetagers profil.
Mange producenter af elcykler tilbyder direkte finansiering eller udsættelse af betalingsbetingelser til kvalificerede grossistkøbere. Disse programmer fremmer køb i større mængder ved at give forhandlerne mulighed for at tage varemodtagelse af lagerbeholdningen, mens betalingsfristerne udvides. Nogle leverandører tilbyder betalingsstrukturer som netto-30, netto-60 eller netto-90, hvilket effektivt giver rentefrie finansieringsperioder. Denne producentdirekte tilgang inkluderer ofte mængderabatter på grossistordrer af elcykler, hvilket reducerer stykpriserne og forbedrer fortjenstmarginerne.
Konsignationsmodeller giver detailhandlere mulighed for at modtage grossistlager af elektriske cykler uden øjeblikkelig betaling. Køberne betaler kun for de enheder, der sælges til endelige kunder, hvilket overfører lager-risikoen fra detailhandleren til producenten. Selvom konsignation typisk indebærer lavere margener end direkte grossistkøb, eliminerer denne finansieringsmodel helt behovet for forudbetaling. Denne finansieringsmodel fungerer bedst ved indtræden på nye markeder eller ved test af efterspørgsel efter specifikke elektriske cykler på grossistniveau.
Leveringskæde-finansieringsplatforme forbinder grossistkøbere af elektriske cykler med finansinstitutioner, der køber fakturaer, inden betaling er faldt til. Denne fremgangsmåde fremskynder likviditetsstrømmen for leverandører, mens betalingsfristerne udvides for købere. Factoring-selskaber kan også yde forudbetalinger mod modtaget lager, hvilket muliggør hurtig udvidelse af grossistdrift af elektriske cykler. Disse tjenester opkræver typisk gebyrer baseret på transaktionsvolumen og kreditrisiko, hvilket gør dem omkostningseffektive for virksomheder med høj transaktionsfrekvens.
Nye virksomheder inden for e-mobilitetssektoren kan få adgang til venturegæld eller specialiserede vækstkapitalprogrammer, der er udformet til forretningsmodeller med intens distribution. Disse finansieringskilder forstår de arbejdskapitalkrav, som elektriske cykel-grossistvirksomheder står over for, og tilbyder strukturer, der svarer til virksomhedens vækstforløb. Leverancer af venturegæld kan acceptere lavere sikkerhedskrav i udveksling for aktieoptioner eller højere rentesatser, hvilket giver kapital til lagerudvidelse uden de restriktive krav, som traditionelle banker stiller.
Ja, små detailhandlere kan få adgang til flere finansieringsmuligheder, herunder mikrolån, lån fra småvirksomhedsadministrationen og producentprogrammer specielt udviklet til uafhængige butikker. Finansielle institutioner inden for samfundsmæssig udvikling tilbyder også specialiseret kreditgivning til detailhandelsvirksomheder på underbetjente markeder. Nøglen er at dokumentere virksomhedens levedygtighed, kundernes efterspørgsel efter elcykler i større mængder samt realistiske økonomiske prognoser for potentielle kreditgivere.
Beregn den samlede kapitalomkostning for hver mulighed ved at sammenligne rentesatser, gebyrer, betalingsbetingelser og eventuelle volumenrabatter. Overvej virkningen på arbejdskapitalens timing, herunder hvor hurtigt du skal tilbagebetale midlerne i forhold til, hvor hurtigt du forventer at sælge lagerbeholdningen. Inkluder ikke-finansielle faktorer såsom godkendelseshastighed, fleksibilitet og konsekvenser for leverandørforholdene, når du vurderer finansieringsløsninger til grossisthandel med elektriske cykler
2026/08/03
Ret op på tidszoner, sprogkløfter og uklare protokoller – øg hastigheden, reducér omkostningerne og udvid med tillid.
2026/08/03
Undgå ansvar og importforbud: Lær om IEC 62619, UN 38.3 og UL 2271 – samt hvordan du verificerer reel overholdelse (ikke falske certifikater).
2026/08/03
Lær præcis lufttryk, rebound- og kompressionstuning for optimal fjederudstyrspræstation. Få professionelle opsætningstips allerede nu.
2026/08/03
Opdag, hvordan spændingsfald reducerer præstationen – og beprøvede løsninger til at gendanne responsivitet, rækkevidde og batterilevetid. Læs nu.
2026/08/03
Opdag datadrevne protokoller, smart infrastruktur og operationelle løsninger. Optimer allerede nu.
2026/08/03
Hvordan last reducerer rækkevidden for 48V-gods-e-cykler med 15–50 % og mere — understøttet af reelle nedbrydningskurver, videnskab om motorbelastning og strategier til optimering af flåder.
Udvidet garanti, hurtig forsendelse af reservedele, fjern-diagnostik og lokal forhandlertræning


